

「このまま家賃を払い続けていいのかな」。20代でそう思い始めた人は、けっこう多いです。結論から言うと、賃貸と購入どっちが正解かは年齢では決まりません。決まるのは、これから5〜10年をどう生きたいかと、その選択にどれだけ納得できるか。この記事では、損得計算だけに寄りかからずに判断するための軸を、費用の見方・ライフプラン・出口戦略の3方向から整理します。読み終わる頃には、自分の予算と選択肢を知るために次に何をすればいいかまで見えるはずです。
そもそも「どっちが得か」は計算しきれない
ネットには賃貸vs購入のシミュレーションがたくさんあります。ただ、そのほとんどは前提条件の置き方で結果がひっくり返ります。家賃の上がり方、住む年数、金利、売るときの価格、修繕費。どれも未来の話なので、誰にも確定できません。
だから僕らは、「どっちが得か」を出発点にしないほうがいいと考えています。計算はあくまで比較材料のひとつ。前提が違えば答えも変わるものだと分かったうえで使うと、数字に振り回されずに済みます。
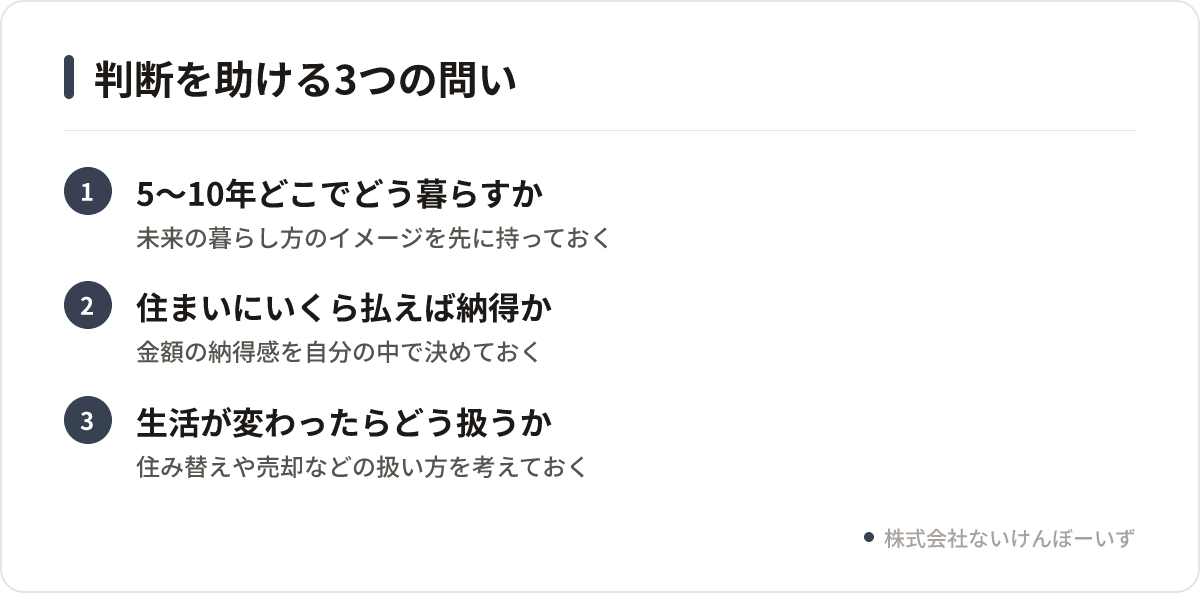
代わりに置きたい問いはこの3つです。
- 今後5〜10年、自分はどこでどう暮らしていたいか
- 住まいにいくらまでなら払って納得できるか
- 生活が変わったとき、その住まいをどう扱えるか
この3つに答えられる状態になってから数字を見ると、判断がぶれにくくなります。逆に言うと、この3つが空欄のままだと、どんなシミュレーションを見ても迷いは消えません。
賃貸と購入、性質の違いを整理する
損得ではなく「性質」で並べると、違いが見えやすくなります。
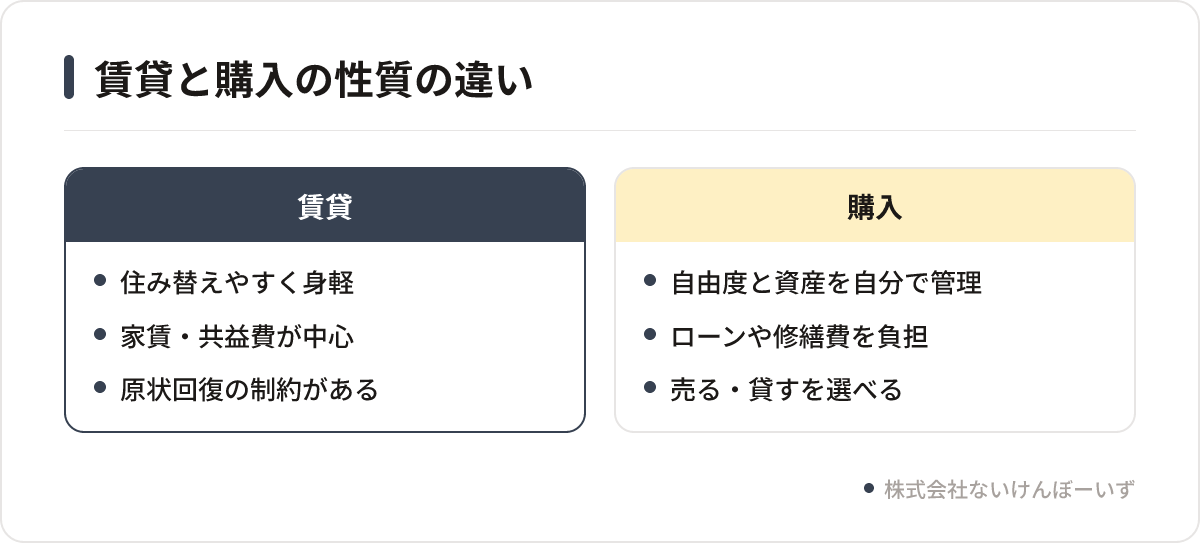
| 観点 | 賃貸 | 購入 |
|---|---|---|
| 住み替えやすさ | 比較的動きやすい | 売却や賃貸に出す手続きが必要 |
| 毎月の支払い | 家賃・共益費など | ローン返済・管理費・修繕積立金など |
| 初期費用 | 敷金礼金・仲介手数料など | 頭金・諸費用・税金など |
| 設備の修繕 | 原則は貸主負担の範囲が多い | 専有部分は自分で負担 |
| 内装の自由度 | 原状回復の制約がある | リノベなど自由度が高い |
| 住まなくなったとき | 退去して終わり | 売る・貸す・持ち続けるを選べる |
表にすると分かるのは、賃貸は「身軽さにお金を払う」選択、購入は「自由度と資産の扱いを自分で引き受ける」選択だということ。どちらが上という話ではありませんが、20代なら「引き受ける」側の中身を知らないまま賃貸を続けるのはもったいない、と僕らは思っています。
なお購入の場合、物件価格だけを見て比べるのはおすすめしません。管理費・修繕積立金・固定資産税・火災保険など、月々の支払いに乗ってくるものがあります。ここまで含めて家賃と並べて、はじめて比較が成立します。
20代で購入を検討するときのポイント
20代だから早すぎる、という決まりはありません。実際、僕らの不動産購入者の約8割は20〜30代で、年収500万円以上の方が中心です。「まだ早い」と思っている人ほど、一度は自分の予算を知ってみてほしい年代だと感じています。
20代で早めに検討するメリットは、主に次の3つです。
- 返済期間を長く取りやすく、毎月の返済額を抑えた設計を考えやすい
- 家賃と返済額を並べたとき、自分が納得できる住居費のラインが早い段階で見える
- 結婚・転職など生活が変わる前に知識と相場感があると、タイミングが来たときに動きやすい
一方で、変化が多い年代でもあります。だからこそ「ずっと住む前提」で選ぶのではなく、将来の住み替えや、結婚して家族が増える可能性まで見据えて選ぶのがコツ。この視点は次の節で詳しく書きます。なお、住宅ローンの審査は年収だけでなく勤続年数や他の借入状況など複数の要素で判断されるので、個別の条件は金融機関や専門家に確認してください。
もうひとつ、20代でよくあるのが「頭金が貯まってから考える」というパターンです。貯蓄を続ける判断はもちろんありですが、貯めている間に家賃も希望条件も変わっていきます。先に「自分はいくらまで借りられて、どんな物件が選べるのか」を知っておくと、動くときの判断がぐっと早くなります。まだ買うと決めていなくても、予算と選択肢を知るところから始めてみてください。
「自分はいくらまで借りられて、どんな物件が選べるのか」は、公式LINEから無料で相談できます。「不動産売買ご相談」を選んでフォームを送ると2営業日以内に日程の連絡が届き、約90分のヒアリングはオンラインでも対面でも選べます。まだ買うと決めていなくて大丈夫です。
「買う」を選ぶなら、出口まで一緒に考える
購入を検討するときに、20代でいちばん抜けやすいのが出口の視点です。結婚、転勤、転職、家族が増える。20代の5年は変化が大きい時期なので、将来の住み替えを前提に選んでおくと、暮らしが変わっても動きやすくなります。
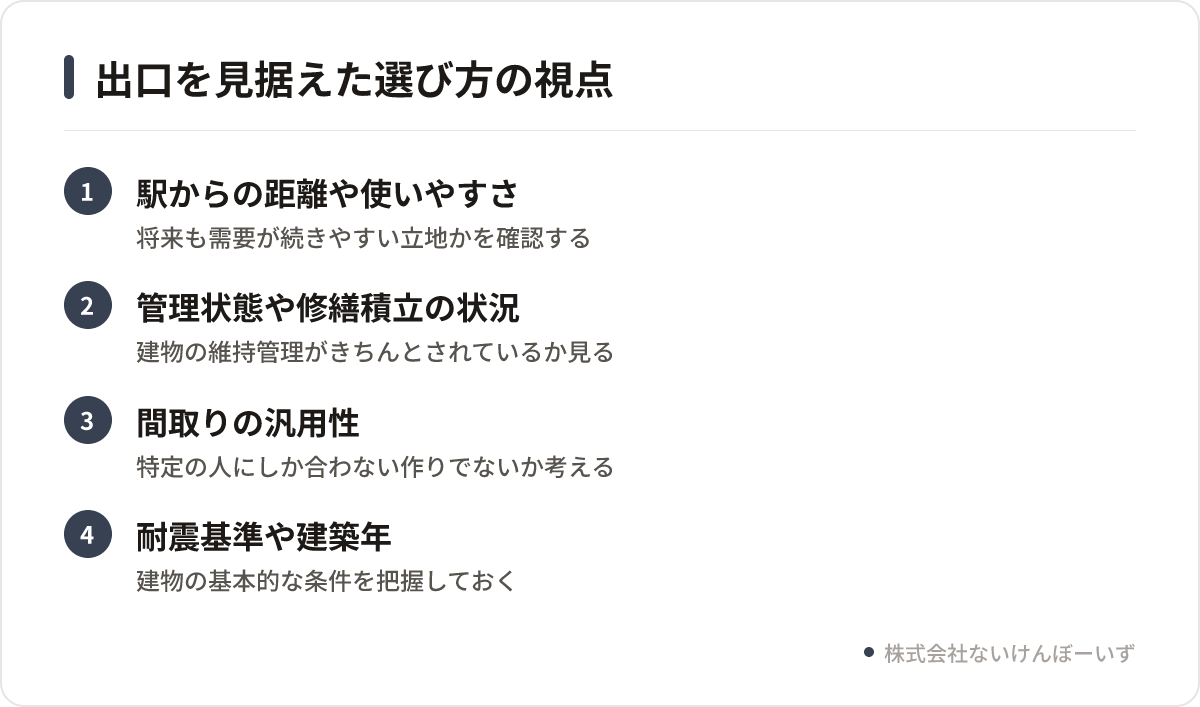
出口を考えるというのは、値上がりを狙うという意味ではありません。将来売ったり貸したりする可能性を想定して、需要が続きやすい条件を選んでおく、という考え方です。具体的には次のような観点です。
- 駅からの距離や路線の使いやすさ
- 建物の管理状態、修繕積立金の積み立て状況
- 間取りが特定の人にしか合わない作りになっていないか
- 耐震基準や建築年、リフォーム履歴
将来の価格を予測することは誰にもできません。それでも、「自分が買いたいと思った理由は、他の人にも通じるか」を一度考えておくだけで、選び方は変わります。ちなみに、住宅ローン返済中の家を賃貸に出す場合は、事前に借入先の金融機関へ確認しておきましょう。相談から決済までの全体像は「買う」ページにまとめているので、購入側の手順を知りたい人はのぞいてみてください。
賃貸を続けるのが合っているのはどんな人か
次のような事情が具体的にあるなら、賃貸を続ける判断にも理由があります。
- 数年以内に転勤や海外移住の予定がある
- 働き方や収入の形が変わる途中で、支出を固定したくない
ただ、こうした事情がない「なんとなく賃貸」なら、一度は購入の予算と選択肢を知っておくのがおすすめです。知ったうえで賃貸を続けるなら、それは立派な選択。買うか決めていない段階の相談も僕らの公式LINEで受け付けているので、まずは自分の数字を知るところから始めてみてください。
迷ったままにしないための、具体的な進め方
「もう少し考えてから」で止まってしまう人がとても多いです。家探しは考え始めた瞬間から勝負というコラムでも書いていますが、情報を集める段階から差はつきます。買う・買わないを決める前に、次の順番で手を動かしてみてください。
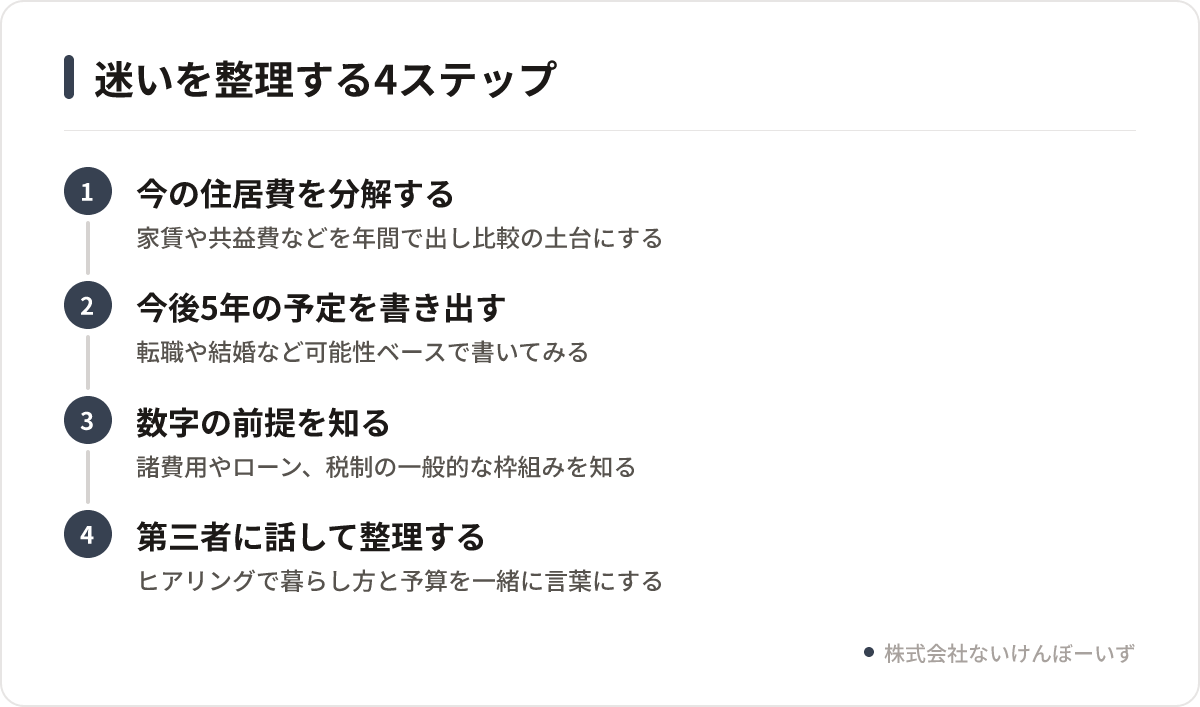
ステップ1:今の住居費を分解する
家賃、共益費、更新料、駐車場代。年間でいくら払っているかを出します。ここが比較の土台になります。
ステップ2:今後5年の予定を書き出す
転職の可能性、結婚や同棲、家族の状況、働く場所。確定していなくて構いません。「可能性がある」で書き出すのがコツです。
ステップ3:数字の前提を知る
購入にかかる諸費用、ローンの仕組み、税制の一般的な枠組み。たとえば、自分が住んでいた家を売ったときの譲渡所得から最大3,000万円を差し引ける「3,000万円特別控除」という特例があります。住まなくなってから売るまでの期限などの要件があり、適用を受けるには確定申告が必要です。この段階では「そういう制度がある」と知っておくだけで十分で、自分に当てはまるかは税理士や税務署に確認してください。
ステップ4:第三者に話して整理する
自分だけで考えると、どうしても堂々巡りになります。僕らの場合、その入口が公式LINEです。物件提案の前に約90分のヒアリングを行うのは、条件より先に「どう暮らしたいか」を言葉にする時間が必要だからです。ヒアリングはオンラインでも対面でも選べるので、忙しい人や遠方の人でも予定を合わせやすいと思います。
「相談するとお金がかかるのでは」と心配する人もいますが、個別相談もヒアリングも無料です。ヒアリング後の内見も無料で、かかるのは内見先までの交通費くらい。僕らの報酬は成約したときにいただく仲介手数料で、住宅ローンや火災保険などの紹介料は受け取っていません。不動産会社の仲介で購入する場合、仲介手数料は基本的にかかる費用です。だからこそ、誰に払うかを選ぶつもりで比べてもらえたらと思います。賃貸vs購入のテーマは無料勉強会でも扱っていますが、自分の予算と選択肢を具体的に知りたいなら、個別に話すほうが早く進みます。
まとめ:住居費を書き出したら、そのメモをLINEに持ってこよう
賃貸と購入どっちか、20代で答えを急ぐ必要はありません。ただ、調べずに先送りするのと、自分の予算と選択肢を知ったうえで決めるのでは、数年後の景色がまったく違います。今日できる一歩は、今の住居費を年間いくら払っているか書き出すこと。それだけで、比較のスタートラインに立てます。
公式LINEに相談すると、こんなことが得られます。
- 個別相談・ヒアリングはどちらも無料(内見先までの交通費のみお客様負担)
- ヒアリングはオンラインでも対面でもOK。忙しい人や遠方の人でも予定を合わせやすい
- 買うと決めていなくてもOK。メリットもデメリットも並べたうえで選ぶのはあなた自身
- 登録者向けの特典もあり
そのメモを持ち込む場所として、僕らの公式LINEを使ってもらえたらうれしいです。メニューから「不動産売買ご相談」を選んでフォームを送ると、2営業日以内に日程の連絡が届き、約90分の無料ヒアリングで「どう暮らしたいか」と「いくらまで、どんな物件が選べるか」を一緒に整理します。まずは公式LINEで無料相談するところから、始めてみてください。
20代の賃貸か購入か、公式LINEで予算と選択肢を知ろう
「いくらまで借りられて、どんな物件が選べるか」は、ひとりで調べても見えにくいもの。公式LINEで「不動産売買ご相談」を選んでフォームを送ると、2営業日以内に日程の連絡が届き、無料の約90分ヒアリングに進めます。買うと決めていなくても大丈夫です。
- 個別相談・約90分のヒアリングは無料
- ヒアリングはオンラインでも対面でもOK
- 登録者向けの特典もあり
よくある質問
20代で家を買うのは早すぎますか?
年齢だけで早い遅いは決まりません。僕らの不動産購入者の約8割は20〜30代で、返済期間を長く取りやすいなど、この年代ならではの組み立てやすさもあります。大事なのは今後5〜10年の生活の見通しと、月々の支払いに納得できるかどうか。まずは自分の予算を知るところから始めるのがおすすめです。
家賃と住宅ローンの返済額を単純に比べてもいいですか?
比べる材料にはなりますが、それだけでは不十分です。購入では管理費や修繕積立金、固定資産税、火災保険などが別にかかります。逆に賃貸には更新料や引越し費用があります。どちらも「月々の総額」と「年間の総額」で並べると実態に近づきます。
将来売るかもしれないのに買っても大丈夫でしょうか?
売る可能性を前提に選ぶこと自体は、むしろ現実的な考え方です。駅距離や管理状態、間取りの汎用性など、需要が続きやすい条件を確認しておくと、暮らしが変わったときの選択肢が残ります。将来の価格は誰にも断定できないので、無理のない資金計画で、出口まで一緒に考えて選ぶのがポイントです。
相談やヒアリングにお金はかかりますか?
個別相談も約90分のヒアリングも無料です。ヒアリング後の内見も無料で、かかるのは内見先までの交通費など実費くらい。僕らの報酬は成約時の仲介手数料で、住宅ローンや火災保険の紹介料は受け取っていません。買うと決めていない段階の相談でも費用はかかりません。
公式LINEに登録すると、すぐ営業の連絡が来ますか?
登録しただけで自動的にヒアリングが始まることはありません。相談したい人がメニューから「不動産売買ご相談」を選んでフォームを送ると、2営業日以内に日程の連絡が届く流れです。ヒアリングはオンラインでも対面でも選べるので、まずは情報を見るだけの入口としても大丈夫です。