

「東京で賃貸と購入を比較したいのに、調べるほど分からなくなる」。そんな状態になっていませんか。結論から言うと、どちらが得かは相場や世の中の平均では決まりません。決めるのは「あなたが何年住むか」と「出るときにいくら戻りそうか」の2つです。
この記事では、賃貸と購入を比較するときに並べるべき費用項目、自分の数字で答えを出す5ステップ、30代ならではの変数、そしてよくある失敗を順に整理します。読み終わったら、紙1枚で自分用の比較表がつくれる状態を目指しましょう。
結論:東京の賃貸と購入の比較は「年数」で答えが変わる
賃貸と購入の比較は、よく「◯年住むなら購入が有利」と語られます。でも、その◯年は物件や条件で動くので、他人の答えをそのまま使っても意味がありません。
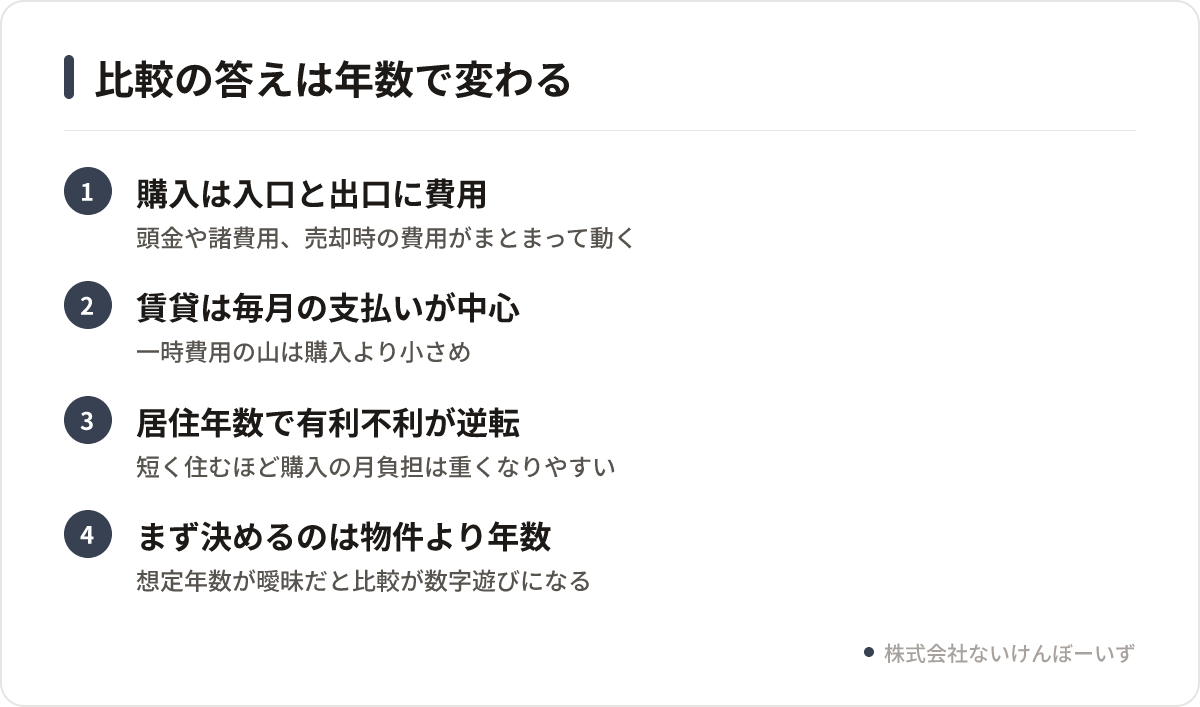
理由はシンプルです。購入は入り口(諸費用)と出口(売却時の費用)でまとまったお金が動きます。この一時費用を住む年数で割って月あたりに直すと、短く住むほど月の負担が重くなるという構造があるからです。
逆に賃貸は、毎月の家賃がそのまま費用になります。2年ごとの更新料や引っ越しのたびの初期費用はかかりますが、一時費用の山は購入より小さめです。だから「3年で引っ越すかも」と「15年は動かない」では、同じ人・同じ予算でも答えが変わります。
まず決めるのは物件ではなく、想定の居住年数。ここを曖昧にしたまま比較表をつくると、数字遊びで終わってしまいます。
比べるのは「家賃」と「ローン返済額」じゃない
いちばん多い比較の仕方が、家賃13万円とローン返済12万円を並べて「買ったほうが安い」と判断するパターンです。これは購入側の費用が半分くらい抜け落ちています。
並べるべき項目を、タイミングごとに整理するとこうなります。
| タイミング | 賃貸 | 購入 |
|---|---|---|
| 入居時 | 敷金・礼金・仲介手数料・火災保険・引っ越し | 頭金・仲介手数料・登記費用・ローン事務手数料・印紙代・火災保険・引っ越し |
| 毎月 | 家賃・共益費・駐車場 | ローン返済・管理費・修繕積立金・駐車場 |
| 毎年 | 更新料(2年ごとが一般的) | 固定資産税・都市計画税 |
| 住んでいる間 | 設備修繕は原則オーナー負担 | 専有部の設備交換やリフォームは自己負担 |
| 出るとき | 退去費用・次の初期費用 | 売却時の仲介手数料・ローン残債の精算など |
| 手元に残るもの | なし | 売却代金からローン残債を引いた分(増減あり) |
購入側の一時費用は、物件価格や借入条件で幅があります。マンション購入の諸費用、内訳は?いつ・いくら払うかを整理でタイミング別に確認して、自分のケースの数字を当てはめてみてください。
賃貸側でも、退去時の負担は見落とされがちです。原状回復の考え方は賃貸の退去費用、一覧で確認|借主負担になりやすい項目と減らし方にまとめています。
自分の数字で比べる5ステップ
比較はエクセルでも手書きでも大丈夫。順番さえ守れば、だいたい1時間で形になります。
ステップ1:想定の居住年数を3パターン出す
「5年」「10年」「ずっと」のように3つ置きます。仕事や家族の予定で一番ありえそうな年数を真ん中に。1つに絞らないのがコツです。
ステップ2:賃貸の総支出を出す
(家賃+共益費)×月数に、更新料と引っ越し回数分の初期費用、退去費用の想定を足します。東京で同じ家賃のまま住み続ける前提にするか、広い部屋へ移る前提にするかで結果が変わるので、そこも決めておきましょう。
ステップ3:購入の総支出を出す
(ローン返済+管理費+修繕積立金)×月数に、入居時の諸費用と固定資産税の年数分、途中のリフォーム想定を足します。修繕積立金は、長期修繕計画に沿って段階的に上がる設計のマンションもあるので、現状の金額だけで固定しないほうが安全です。
ステップ4:購入だけ「出口」を引く
購入の総支出から、想定売却価格からローン残債と売却時の費用を引いた金額を差し引きます。ここが賃貸との最大の違いです。ただし将来価格は誰にも断定できません。強気・中立・弱気の3通りで置いてみると、判断がぶれにくくなります。
ステップ5:月あたりに割り戻す
総支出を想定月数で割って、賃貸と購入を同じ土俵に並べます。差が月数千円なら「金額では決まらない」ということ。そのときは次の章の変数で考えます。
「この年数の置き方で合ってる?」「出口の想定が自信ない」という段階でも大丈夫です。公式LINEから相談を送っていただければ、約90分のヒアリングで前提から一緒に整理します。物件の提案はそのあとからです。
30代が見落としやすい変数は「年数」と「ライフイベント」
30代の比較が20代より難しいのは、決まっていない予定が多いのに、決めなきゃいけない要素も多いからです。
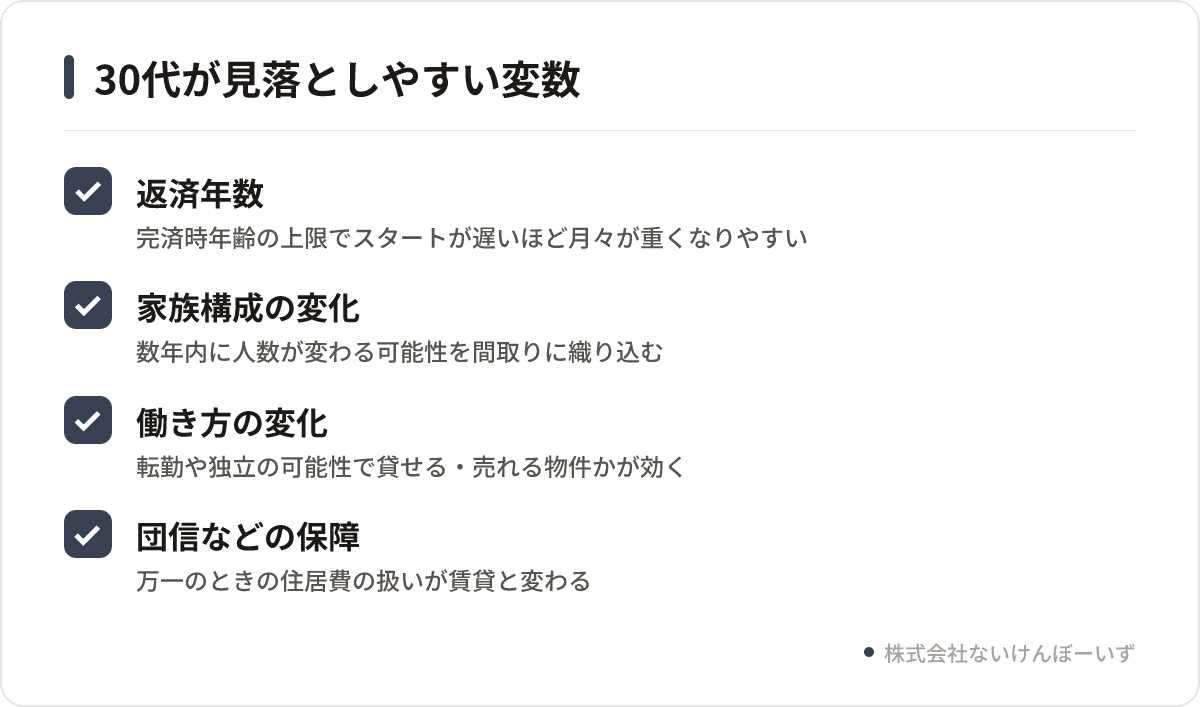
- 返済年数:借入期間は完済時年齢の上限が決まっていることが多く、スタートが遅いほど月々の返済が重くなりやすい
- 家族構成:数年内に人数が変わる可能性があるなら、間取りを今だけで決めない
- 働き方:転勤や独立の可能性があるなら、貸せる・売れる物件かどうかが効いてくる
- 保障:住宅ローンでは団体信用生命保険(団信)に加入するのが一般的で、万一のときの住居費の扱いが賃貸とは変わる
団信は生命保険の代わりになる部分とならない部分があります。保険の見直しとセットで考えたい人は団信のメリットは生命保険と何が違う?見直す前に読んでも読んでみてください。
また、借入可能額と「無理なく返せる額」は別物です。上限いっぱいで比較表をつくると、購入側が実態より有利に見えてしまいます。考え方は住宅ローン、年収500万でいくら借りられる?無理なく返せる額の考え方が参考になります。
「東京だから買い」と言い切れない注意点
東京は人が集まるエリアなので、購入側が有利に見える話をよく聞きます。ただ、同じ都内でも条件はバラバラです。言い切る前に確認したい点を挙げます。
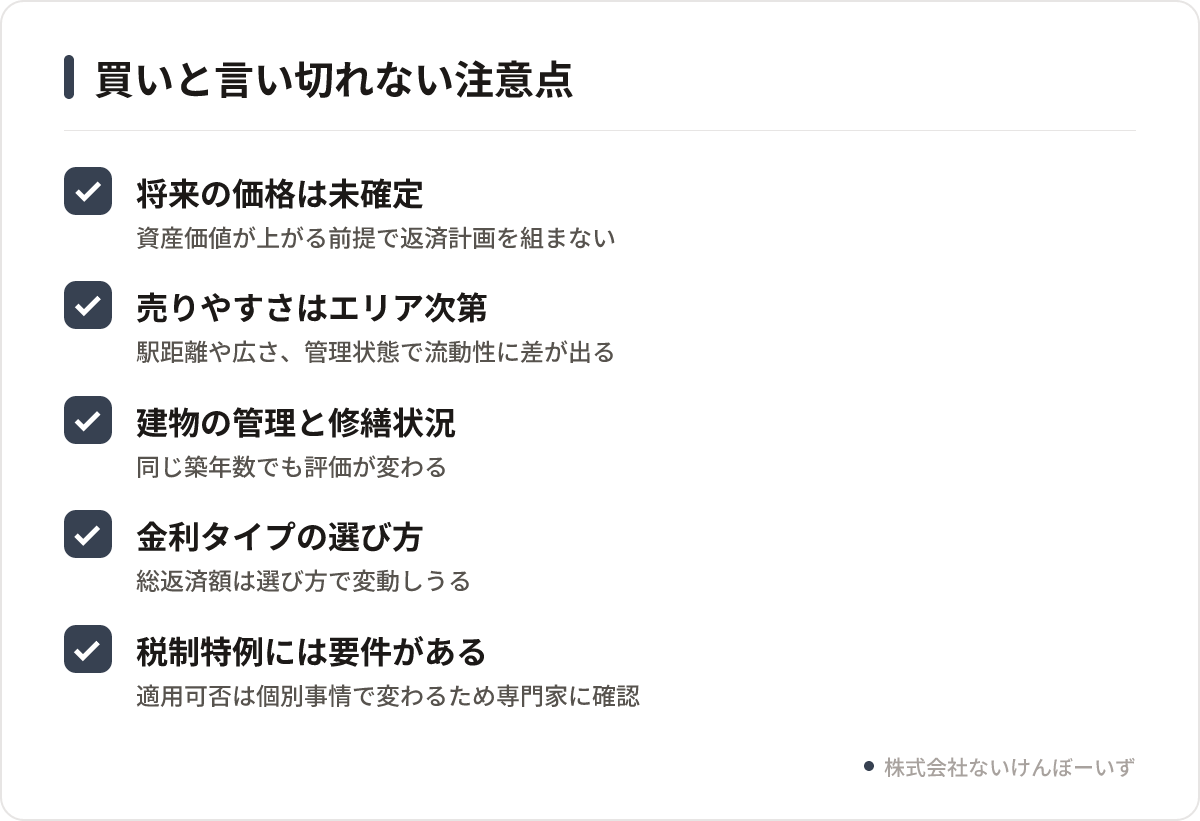
- 将来の価格は約束されない。資産価値が上がる前提で返済計画を組まない
- 売りやすさ(流動性)はエリア・駅距離・広さ・管理状態で差が出る
- 建物の管理と修繕の状況で、同じ築年数でも評価は変わる
- 金利タイプの選び方で、総返済額は変動しうる
- 税制の特例には適用要件がある
税制でいえば、居住用不動産を売ったときの譲渡所得から最大3,000万円を控除できる特例があります。マイホームを売る場面で使われる制度ですが、適用要件や他の制度との関係は個別事情で変わります。一般的な制度として把握しておき、実際の判断は税務署や税理士に確認してください。
比較でよくある失敗3つ
失敗1:月々の返済額だけを家賃と比べる
管理費・修繕積立金・固定資産税を足すと、購入側の月負担は想定より上がります。逆に賃貸も更新料と引っ越し代を入れると上がります。どちらも「毎月以外」を足して比べましょう。
失敗2:出口を考えずに入り口だけ決める
購入が賃貸と違うのは、出るときに現金化の可能性が残る点です。売りにくい条件の物件を選ぶと、この前提が崩れます。買う前に「次に誰が欲しがるか」を考えておくと、比較の精度が上がります。
失敗3:二人で別々の数字を見ている
パートナーと検討している場合、片方は毎月の負担、もう片方は総額を見ていて話が噛み合わないことがよくあります。先に比較表の形を揃えてから話すとスムーズです。
僕らも、物件の提案より先に約90分のヒアリングを行っています。条件を聞くだけでなく、価値観や今後の目標まで伺ってから数字に落とす流れです。オンラインの無料勉強会(所要時間約90分・参加費無料・顔出し不要)でも、賃貸と購入の考え方や住まい選びのステップを扱っています。
まとめ:まずは紙1枚に自分の数字を並べる
賃貸と購入の比較は、ネットの平均値では答えが出ません。想定年数を3パターン置いて、入居時・毎月・毎年・出口の4区分で費用を並べ、月あたりに割り戻す。これだけで、自分にとっての分岐点が見えてきます。
次の行動は1つだけ。今日のうちに、今の家賃と更新料、検討中の物件の管理費・修繕積立金をメモに書き出してみてください。ここが揃えば、比較は半分終わったようなものです。
株式会社ないけんぼーいずは、東京・埼玉・千葉・神奈川の1都3県と大阪で不動産の売買・賃貸仲介を行っています。自分の数字をどう置けばいいか迷ったら、気軽に聞いてください。
賃貸と購入の比較、自分の数字で答え合わせしませんか
想定年数や出口の置き方は、一人で決めるほどブレやすいところです。公式LINEから「不動産売買ご相談」を選んでフォームを送っていただくと、2営業日以内にヒアリングの日程をご連絡します。物件の提案はその後からです。
- 公式LINEから「不動産売買ご相談」を選択
- 送信後2営業日以内に日程のご連絡
- ヒアリングは約90分、提案はその後
よくある質問
東京で賃貸と購入を比較するとき、何年住むなら購入を検討していい?
一律の年数はありません。購入は入居時と売却時の一時費用が大きいため、住む年数が短いほど月あたりの負担が重くなります。5年・10年・ずっとの3パターンで総支出を出し、月あたりに割り戻して賃貸と比べるのが現実的です。
家賃とローン返済額が同じなら、購入のほうが得ですか?
返済額だけでは判断できません。購入は管理費・修繕積立金・固定資産税が別にかかり、入居時の諸費用も発生します。一方で売却時に手元へ戻る可能性がある点は賃貸と異なります。両方のプラス要素とマイナス要素を揃えて比べてください。
将来の売却価格は、どう見積もればいいですか?
将来価格は誰にも断定できません。だからこそ、強気・中立・弱気の3通りで置くのがおすすめです。弱気のケースでも生活が回る返済計画なら、判断の土台として納得しやすくなります。エリアや駅距離、管理状態で売りやすさが変わる点も考慮しましょう。
パートナーと意見が割れています。どう話を進めればいい?
見ている数字が違うことが多いので、先に比較表の形を揃えます。想定年数、入居時費用、毎月費用、毎年費用、出口の5項目を同じフォーマットで埋めて、同じ画面を見ながら話すと論点がはっきりします。優先順位の違いもそこで見えてきます。
税金の特例は比較に含めていいですか?
一般的な制度として把握しておく分には有効です。たとえば居住用不動産の売却益には最大3,000万円を控除できる特例があります。ただし適用要件は個別事情で変わるため、金額を確定させる計算は税務署や税理士に確認したうえで表に反映してください。