

「3,500万円のマンション、貯金どれくらいあれば買えるの?」
この質問、僕らがヒアリングでいちばん多く受けるもののひとつです。結論から言うと、マンション購入でかかるお金は物件価格だけじゃありません。契約時の手付金、仲介手数料、ローンの事務手数料、登記費用、火災保険、引渡し後に届く不動産取得税まで、種類も支払うタイミングもバラバラです。
この記事では、マンション購入の諸費用の内訳を「何に」「いつ」「現金かローンか」の3点で整理します。読み終わるころには、自分がいくら用意しておけばいいかの考え方がつかめるはずです。
マンション購入の諸費用、内訳はざっくり3グループ
細かい項目を一度に覚えようとすると混乱します。まずは大きく3つに分けて考えてみてください。
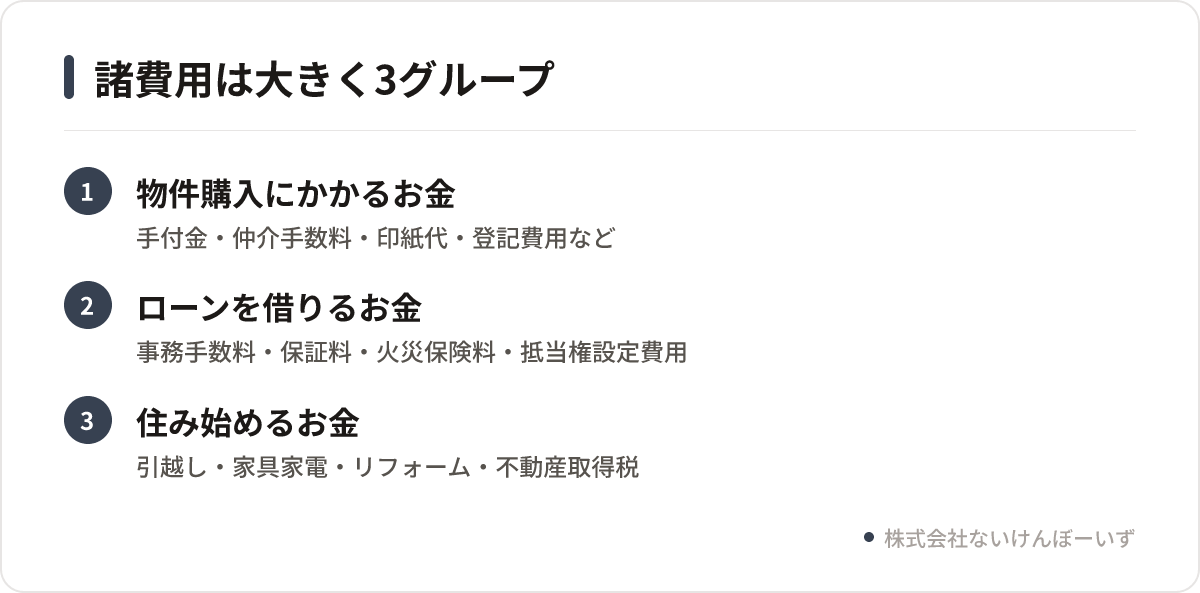
1. 物件を買うことに直接かかるお金
- 手付金(契約時に売主へ支払う。売買代金の一部に充当される)
- 仲介手数料(仲介会社を通して買う場合)
- 売買契約書に貼る印紙代(印紙税。契約金額に応じて決まる)
- 所有権移転登記の登録免許税と司法書士報酬
- 固定資産税・都市計画税、管理費・修繕積立金の日割り精算金
2. 住宅ローンを借りることにかかるお金
- 融資事務手数料(定額型・定率型など金融機関によって方式が違う)
- 保証料(金利に上乗せする形、一括前払いする形などがある)
- 金銭消費貸借契約書の印紙代
- 抵当権設定登記の登録免許税と司法書士報酬
- 火災保険料・地震保険料(ローン利用時は火災保険の加入を求められることが一般的)
団体信用生命保険(団信)は、保険料が金利に含まれる扱いのローンが多く見られます。ただし商品によって条件が異なるので、借入先の説明を必ず確認してください。
3. 住み始めるためにかかるお金
- 引越し費用
- 家具・家電・カーテン・照明
- リフォームやクリーニング(中古の場合)
- 不動産取得税(引渡しから数か月後に納税通知書が届くことが多い)
見落としがちなのが3つ目です。物件と諸費用でぴったり資金を使い切ると、入居後の生活がきつくなります。
いつ・いくら払う?支払いタイミング早見表
諸費用でパニックになる人の多くは、金額よりも「このタイミングで出ていくとは思わなかった」が原因です。流れで見てみましょう。
| タイミング | 主に出ていくお金 | 支払い方法の考え方 |
|---|---|---|
| 申込み時 | 申込証拠金(物件により不要) | 現金。契約に進めば手付金等に充当されることが多い |
| 売買契約時 | 手付金、印紙代、仲介手数料の一部 | 原則として現金 |
| ローン契約時 | 印紙代 | 現金 |
| 決済・引渡し時 | 残代金、登記費用、融資事務手数料、保証料、火災保険料、日割り精算金、仲介手数料の残り | ローン実行と同日に精算するのが一般的 |
| 引渡し後 | 引越し、家具家電、リフォーム、不動産取得税 | 現金またはローン・分割 |
手付金は、僕らの案内では売買代金の約5%ほどを目安にお伝えしています。ただし売主との合意で決まるもので、物件や交渉によって上下します。
大事なのは、手付金は「追加で消える費用」ではないという点。決済時に売買代金の一部として充当されるので、最終的な総額が5%増えるわけではありません。あくまで“先に出ていくタイミングの問題”です。
購入全体の進み方を先に押さえたい人は、初めてのマンション購入の流れ|相談から決済までを7ステップでも合わせて読んでみてください。
現金で用意しておきたいお金はどれ?
「諸費用もローンに組み込めるんでしょ?」とよく聞かれます。諸費用分を上乗せして借りられる商品はありますが、取り扱いや上限、審査の条件は金融機関ごとに違います。組めること前提で計画すると、後から崩れやすいです。
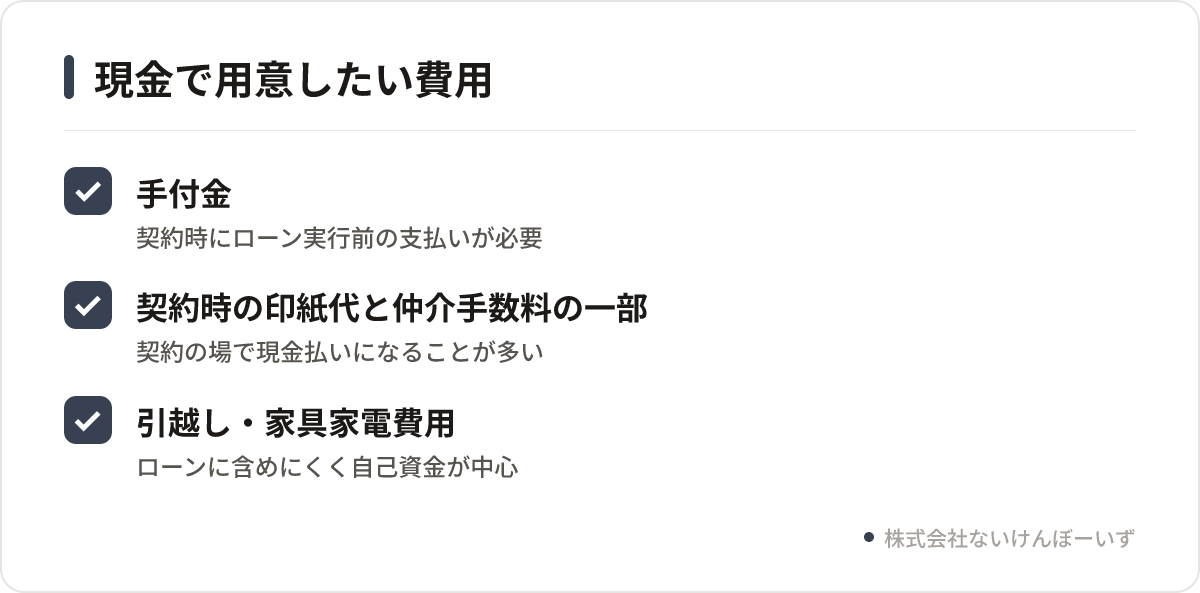
現金で準備しておきたいのは、主にこの3つ。
- 手付金:契約時に支払うため、ローン実行前に必要
- 契約時の印紙代と仲介手数料の一部:これも契約の場で動くことが多い
- 引越し・家具家電など入居後の費用:ローンに含めにくい
逆に、決済日に発生する登記費用や事務手数料は、ローンの実行金と一緒に精算する形が取れる場合があります。つまり「全部を自己資金で用意する必要はないけれど、契約の場までに動かせる現金は確実に要る」という理解でOKです。
借入額そのものの考え方は、住宅ローン、年収500万でいくら借りられる?無理なく返せる額の考え方で整理しています。
「自分の場合、契約までにいくら現金が要る?」はここで止まりがちなポイントです。公式LINEから相談いただければ、自己資金と返済額の整理から一緒に考えます。個別相談・ヒアリングは無料、オンラインでも対面でもOKです。
仲介手数料は「いくら」より「誰に払うか」
諸費用のなかで金額が大きいのが仲介手数料です。宅地建物取引業法で上限が定められていて、売買価格400万円超の部分については「売買価格×3%+6万円+消費税」が上限額の計算式として知られています。あくまで上限なので、下回る設定をしている会社もあります。
ここで知っておいてほしいのは、仲介会社を通して中古マンションを買う以上、仲介手数料はどこかの会社に支払うことになるという点です。だからこそ僕らは「いくら払うか」より「誰に払うか」を考えてほしいと伝えています。同じ費用を払うなら、資金計画から物件の見方まで一緒に考えてくれる担当者に払ったほうが、使い道として納得できるはずです。
ちなみに、ないけんぼーいずがいただく報酬は仲介手数料のみ。住宅ローンの紹介料や火災保険の紹介料などは一切いただいていません。そして成約して初めて発生する費用なので、相談や物件提案の段階で費用が発生することはありません(内見先までの交通費などはお客様のご負担になります)。
担当者の見極め方については不動産会社の選び方、仲介は担当者で決まる?見極め7つの視点もどうぞ。
諸費用でつまずく人によくある4つのパターン
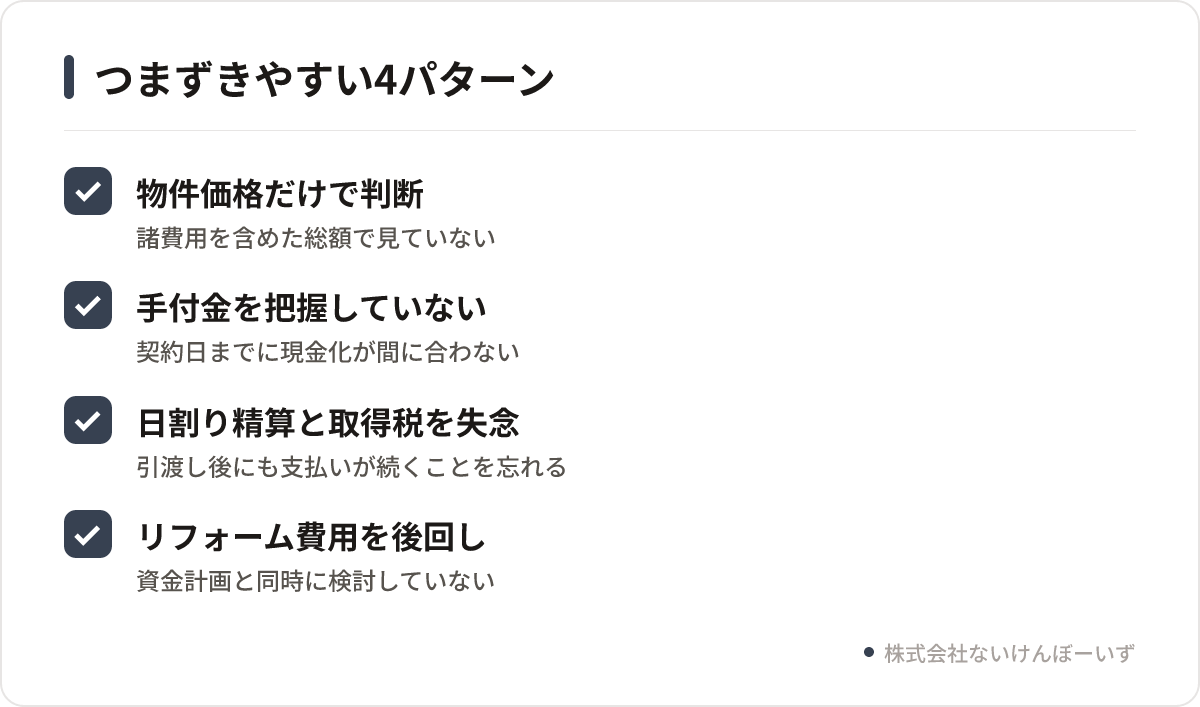
1. 物件価格だけで「買える/買えない」を判断している
ポータルサイトの価格だけを見て貯金と比べると、実態とズレます。諸費用まで含めた総額で見る癖をつけると、内見に行く物件の選び方も変わります。
2. 手付金の存在を知らずに契約日を迎える
申込みから契約までは、案件によってスケジュール感が変わります。定期預金や投資にお金を置いている場合、現金化が間に合わないことがあります。早めに「動かせるお金」を把握しておきましょう。
3. 日割り精算金と不動産取得税を忘れている
固定資産税や管理費は、引渡し日を境に日割りで精算するのが一般的です。さらに引渡し後しばらくして不動産取得税の通知が届くことも。「支払いは決済で終わり」と思っていると驚きます。
4. リフォーム費用を最後に考える
中古マンションは、内装をどこまで直すかで総額が大きく変わります。物件価格を抑えた分をリフォームに回すのか、そのまま住める物件を選ぶのか。これは資金計画と同時に決めたいテーマです。
なお、住宅ローン控除や各種の軽減措置など、負担を抑えられる制度もあります。制度の全体像はマイホームの税金、減額できるの?買う前に知っておきたい制度まとめで確認してみてください。適用できるかは個別の条件によるので、具体的な判断は税務署や税理士に相談するのが安心です。
諸費用の見積もりは、いつ・誰に出してもらう?
答えは「気になる物件が出てくる前」です。諸費用は物件の価格・築年数・借入先によって変わるので、本当の意味で正確な金額は物件が決まってから。でも、おおまかな資金計画は物件探しの前に作れます。
順番としてはこんなイメージです。
- 動かせる自己資金と、毎月いくらなら無理なく返せるかを整理する
- その条件で買える価格帯のレンジを出す
- その価格帯で諸費用のざっくり見積もりを作る
- レンジに合う物件だけを見に行く
この順番で進めると、「気に入った物件が出てから資金が足りないと気づく」事態を避けられます。僕らの場合、購入の相談から成約までの平均的な期間は1〜2か月程度。意外とスピード感があるので、資金の整理は早めが安心です。
まとめ:まずは「動かせる現金」を書き出してみよう
マンション購入の諸費用は、項目を暗記するより「いつ出ていくか」で捉えると一気に分かりやすくなります。契約時は現金、決済時はローンと一緒に精算、引渡し後にもう一山。この3段構えを押さえておけば大きく外しません。
次の行動としておすすめなのは、預金・投資・ボーナスなどを含めて「今すぐ動かせる現金はいくらか」を紙に書き出すこと。ここが決まると、見るべき価格帯も、諸費用の目安も一気に具体的になります。
諸費用まで入れた資金計画、公式LINEで一緒に整理しませんか
「動かせる現金はこれくらい」までたどり着いたら、次は自分の条件で諸費用まで含めた総額を出す番です。公式LINEから「不動産売買ご相談」を選んでフォームに入力いただくと、約90分のヒアリングの日程をご案内します。
- 個別相談・ヒアリングは無料
- オンラインと対面を選べる(約90分)
- フォーム入力後2営業日以内にご連絡
よくある質問
諸費用は物件価格の何%くらいを見ておけばいいですか?
物件の価格や築年数、借入先の手数料方式によって変わるため、一律の割合でお伝えするのは難しいところです。中古マンションは仲介手数料がかかる分、新築の売主直販より項目が多くなる傾向があります。候補の価格帯が決まった時点で、個別に試算するのが確実です。
手付金は返ってこないお金ですか?
原則として売買代金の一部に充当されるため、総額が増えるわけではありません。ただし買主の都合で契約を解除する場合は放棄することになるなど、扱いは契約内容によって異なります。契約前に、解除に関する条項を必ず確認してください。
諸費用もまとめて住宅ローンで借りられますか?
諸費用分を上乗せできる商品はありますが、取り扱いの有無や上限額、審査の条件は金融機関ごとに違います。借りられる前提で計画を組むと崩れやすいので、契約時に現金で動かせる金額を先に把握しておくのが安全です。
相談の段階でお金はかかりますか?
ないけんぼーいずの個別相談・ヒアリングは無料です。その後の内見も費用はいただいていません(内見先までの交通費などはご負担になります)。報酬は成約時の仲介手数料のみで、住宅ローンや火災保険の紹介料は一切受け取っていません。
まだ買うか決めていなくても相談していいですか?
大丈夫です。むしろ資金の整理は物件を探す前のほうが効果的です。ヒアリングはオンラインと対面のどちらでも選べるので、まずは話を聞いてみる、くらいの温度感で問題ありません。