

「そろそろ家を買いたいけど、まず何から?」——ここでつまずく人、めちゃくちゃ多いです。結論から言うと、最初にやるのは物件探しじゃなくて「条件の言語化」。ここが曖昧なまま物件を見始めると、判断基準がないので延々と迷子になります。
この記事では、初めてのマンション購入の流れを、相談・ヒアリングから決済・引き渡しまで7ステップで整理しました。各段階で必要になるお金(手付金など)や書類、期間の目安、初めての人がつまずきやすいポイントもセットで書いています。読み終わる頃には、「自分は今どこにいて、次に何をすればいいか」が見えるはずです。
マンション購入の流れ全体像|7ステップと期間の目安
まずは全体像から。細かい違いはありますが、初めての方はこの順番で覚えておけば大丈夫です。
| ステップ | やること | 目安期間 |
|---|---|---|
| 1 | 相談・ヒアリング(条件の言語化) | 1回90分程度 |
| 2 | 資金計画・事前審査の準備 | 数日〜2週間 |
| 3 | 物件提案・情報収集 | 随時 |
| 4 | 内見 | 1件30〜60分 |
| 5 | 購入申込・住宅ローン事前審査 | 数日〜1週間 |
| 6 | 売買契約(手付金の授受) | 契約当日1〜2時間 |
| 7 | 本審査・金銭消費貸借契約・決済・引き渡し | 1〜2ヶ月 |
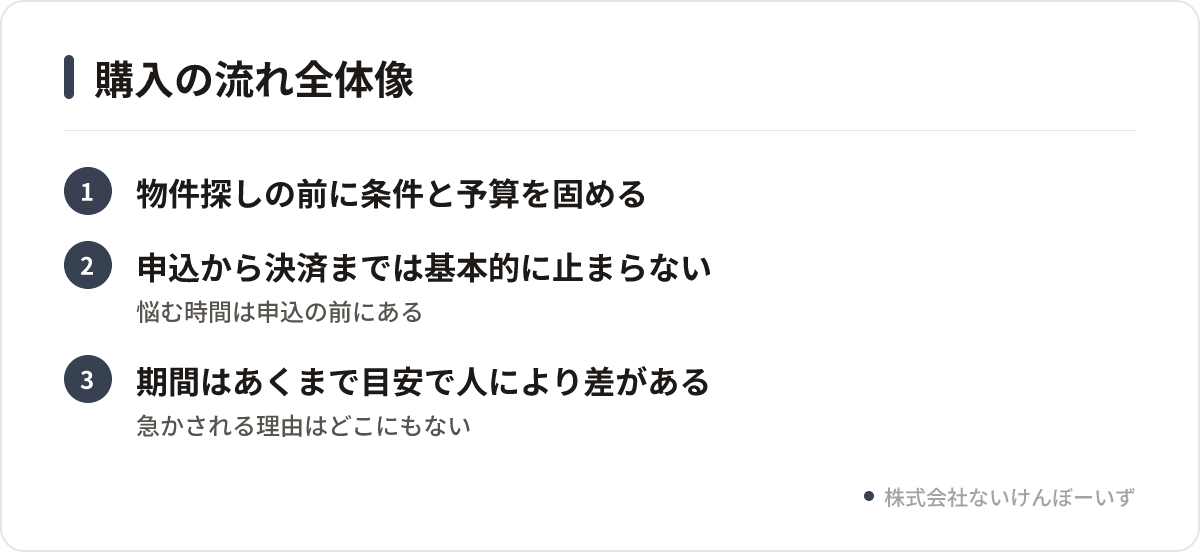
僕らの場合、購入のご相談から成約までの平均的な期間は1〜2ヶ月程度です。ただしこれはあくまで目安。条件がはっきりしている人は早いですし、「まだ検討段階」という人がじっくり半年かけることも普通にあります。急かされる理由はどこにもないので、自分のペースで進めてOKです。
期間の感覚で覚えておいてほしいのは、「申込から決済までは基本的に止まらない」ということ。悩む時間は申込の前にあります。逆に言えば、内見の前段階でどれだけ考えを整理できたかで、後半のスピードと納得感が変わります。
ステップ1:物件を見る前に「条件の言語化」から始める
いきなりポータルサイトで物件を眺め始めるのは、地図を持たずに歩き出すようなもの。最初にやるべきは、自分の希望を言葉にすることです。
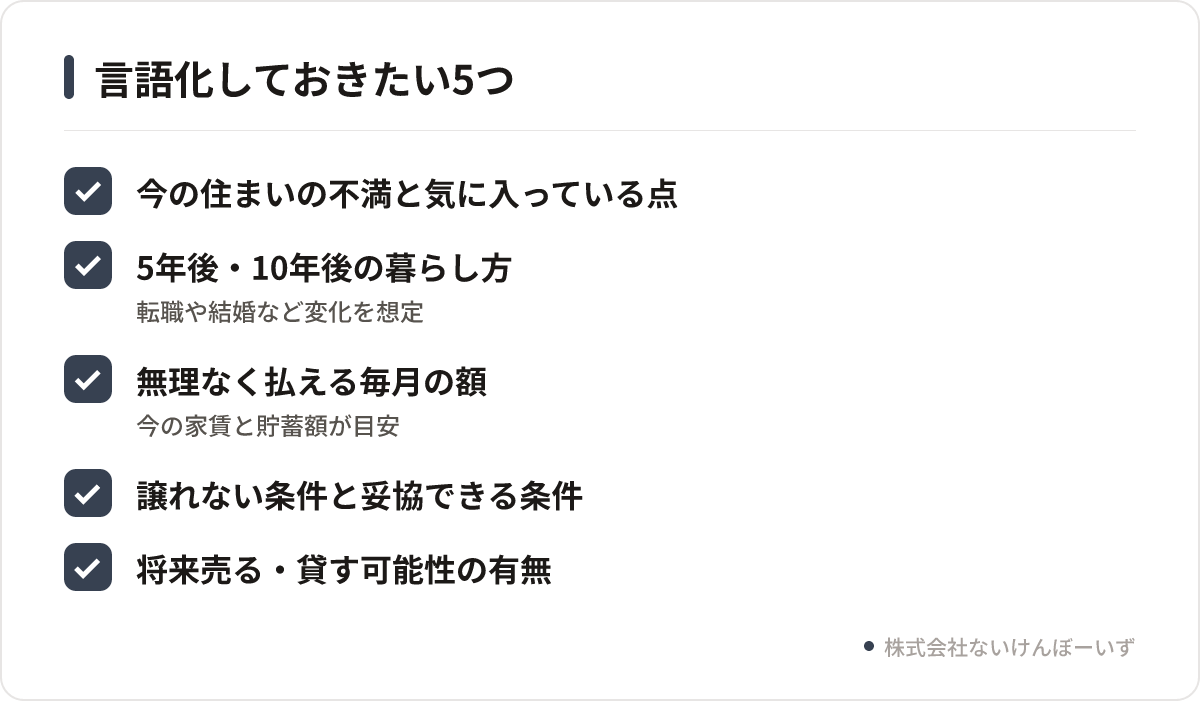
言語化しておきたい5つのこと
- 今の住まいの何が不満で、何は気に入っているか
- 5年後・10年後の暮らし方(転職、結婚、子ども、働き方の変化)
- 毎月いくらまでなら無理なく払えるか(今の家賃+貯蓄額が目安のひとつ)
- 譲れない条件と、妥協できる条件の線引き
- 将来売る・貸す可能性があるか
僕らが物件提案の前に約90分かけてヒアリングするのも、ここを一緒に整理するためです。「駅近がいい」「広い方がいい」くらいの解像度だと、物件を見ても比較ができません。「なぜ駅近がいいのか」まで掘ると、条件の優先順位が自然に決まります。
家探しは考え始めた瞬間から勝負、という話はこちらのコラムでも書いています。そもそも買うべきか迷っている段階なら、賃貸と購入の判断軸から読むのもおすすめです。
ステップ2:資金計画は「借りられる額」より「返せる額」で
条件が見えたら、次はお金の話。ここで大事なのは、金融機関が貸してくれる上限額と、自分が無理なく返せる額はイコールじゃないということです。
物件価格以外にかかるお金
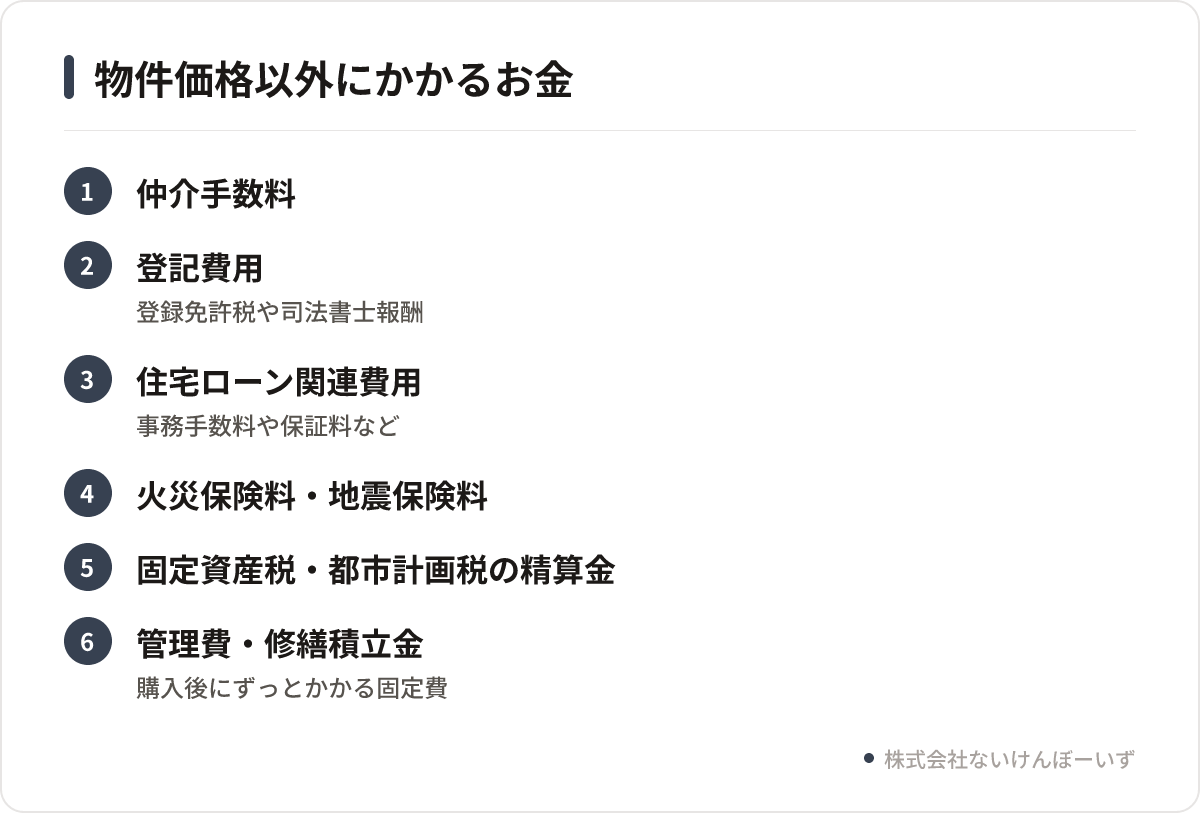
マンション購入では、物件価格のほかに諸費用がかかります。代表的なものはこのあたりです。
- 仲介手数料
- 登記費用(登録免許税・司法書士報酬)
- 住宅ローン関連費用(事務手数料、保証料、印紙代など)
- 火災保険料・地震保険料
- 固定資産税・都市計画税の精算金
- 管理費・修繕積立金(購入後の毎月の固定費)
忘れられがちなのが、購入後にずっとかかる管理費と修繕積立金。ローン返済額だけで考えると、住み始めてから「思ったより毎月きつい」となりがちです。金額は物件ごとに違うので、検討時に必ずチェックしてください。
借入額の考え方は年収500万円でいくら借りられるかの記事で詳しく書いています。なお、具体的な借入可否や金利条件は金融機関の判断になるため、この記事では一般的な考え方にとどめます。
「自分の場合、毎月いくらまでが無理のないラインなのか」は、一人で考えても答えが出にくいところ。公式LINEなら、今の家賃や貯蓄のペースを踏まえて考え方を一緒に整理できます。物件を探し始める前の段階でも大丈夫です。
ステップ3・4:物件提案と内見でチェックすべきこと
条件と予算が固まると、ようやく物件探しのフェーズです。僕らはLINEグループで物件をお送りして、気になったものを見に行く流れをとっています。やりとりが全部LINEで完結するので、仕事の合間でも進めやすいはずです。
内見で見るべきポイント
室内の広さや内装はもちろんですが、初めての方ほど「部屋の中」だけを見て帰りがちです。実際に確認したいのはこのあたり。
- 共用部の管理状態(ゴミ置き場、掲示板、駐輪場の整い方)
- 修繕の履歴と、修繕積立金の積み立て状況
- 管理規約(ペット、リフォーム、楽器などのルール)
- 生活動線(駅からの道、スーパー、夜の明るさ)
- 窓を開けたときの音と、日中の光の入り方
管理状態は、そのマンションがどう扱われてきたかが出る部分です。「建物は管理を買え」と言われるのは、ここが住み心地にも将来の評価にも関わってくるから。ただし将来の価格がどうなるかは誰にも断定できないので、資産性の話は「見極める観点を持つ」程度に構えておくのが健全です。
内見の回数を重ねれば良い判断ができる、というわけでもありません。判断基準がないまま数だけ見ると、比較疲れして決められなくなります。詳しくは買うページでも進め方を紹介しています。
ステップ5:購入申込と住宅ローン事前審査
「この物件にしたい」となったら、購入申込書を提出します。これは契約ではなく、買いたい意思を売主に伝える書面です。価格や引き渡し時期の条件交渉もこの段階で行います。
同じタイミングで進めるのが住宅ローンの事前審査。年収や勤務先、借入状況をもとに、金融機関が「このくらいなら貸せそう」と仮の判断をする手続きです。申込のときには事前審査が通っていることを求められるケースが多いので、ステップ2の段階で準備しておくとスムーズです。
事前審査でよく必要になるもの
- 本人確認書類(運転免許証など)
- 収入を証明する書類(源泉徴収票、確定申告書など)
- 勤務先・勤続年数が分かる情報
- 他の借入(車、カードローン、奨学金など)の状況
意外な落とし穴が、スマホの分割払いやカードの支払い遅延です。審査の判断基準は金融機関ごとに異なり、可否を保証できるものではありません。気になる点がある人ほど、早めに相談して選択肢を整理しておくと安心です。
ステップ6:売買契約で手付金を支払う
事前審査が通り条件が整ったら、売買契約です。契約の前に宅地建物取引士から重要事項説明を受けます。物件の権利関係、管理規約、修繕計画、ローンが通らなかった場合の取り決めなど、後から「聞いてない」となりやすい内容が詰まっているので、分からない言葉はその場で全部聞いてください。
契約時に必要になるのが手付金です。目安は売買代金の5%ほどで、売主に支払います。手付金は最終的に売買代金の一部に充当されるのが一般的ですが、自己都合で解約する場合は放棄することになるなど、扱いには注意点があります。
契約時に用意するもの
- 手付金(振込または現金。金額と方法は事前に確認)
- 印紙代
- 本人確認書類、印鑑
- 仲介手数料の一部(契約時に支払う場合)
ここでよくあるつまずきが「手付金の準備を忘れていた」パターン。頭金とは別に、契約のタイミングでまとまった現金が動きます。定期預金に入れっぱなしだと間に合わないこともあるので、資金計画の段階から動かせるお金として見ておきましょう。
ステップ7:本審査から決済・引き渡しまで
契約後は住宅ローンの本審査に進みます。承認が下りたら金融機関と金銭消費貸借契約(お金を借りる契約)を結び、決済日を迎えます。
決済日は、売主・買主・仲介会社・司法書士・金融機関が集まって、融資実行と残代金の支払い、所有権移転登記の手続きを同時に行う日です。ここまで終わると鍵を受け取り、晴れて自分の家になります。
決済前後にやること
- 火災保険の申し込み(決済日から補償が始まるように手配)
- 引っ越し業者の手配、賃貸の解約通知(解約予告の期限に注意)
- ライフラインの移転手続き、住所変更
- 管理組合への届出
忘れやすいのが賃貸の解約通知。多くの場合1〜2ヶ月前の予告が必要で、タイミングを外すと家賃とローンの二重払い期間が延びます。決済日が見えた時点で、逆算してスケジュールを組んでおくと安心です。
初めての人がつまずきやすい3つのポイント
最後に、流れ全体を通してよく聞くつまずきをまとめます。
1. 予算を決めずに物件を見始める
見た物件が良いほど気持ちが引っ張られます。上限を先に決めておくと、判断が感情に飲まれにくくなります。
2. 諸費用と購入後の固定費を計算に入れていない
物件価格だけで考えると、契約直前に資金が足りないことに気づきます。管理費・修繕積立金・税金まで含めて「毎月いくら出ていくか」で見ましょう。
3. 質問を後回しにする
重要事項説明や契約書は専門用語だらけです。分からないまま進めると、後で効いてきます。素朴な質問ほど、その場でぶつけてください。
初めての購入で完璧に判断できる人はいません。知らないことを知らないまま進めないこと、それだけで大きく変わります。
まとめ:次にやる一歩は「条件の言語化」
マンション購入の流れは、相談・ヒアリング → 資金計画 → 物件提案 → 内見 → 申込・事前審査 → 契約(手付金) → 本審査・決済の7ステップ。物件探しはこの流れの真ん中であって、スタートじゃありません。
まず手をつけるなら、ステップ1の「条件の言語化」です。今の住まいの不満、5年後の暮らし、毎月払える額。この3つをメモに書き出すだけでも、物件の見え方が変わります。書いてみて「自分の場合どう考えればいい?」と詰まったら、その状態のまま相談してもらって大丈夫です。むしろ、そこから一緒に整理するのが僕らの仕事なので。
購入の流れで詰まったら、公式LINEで聞いてください
「条件の言語化」まで書き出したけれど、この先どう進めるか迷う。そんな段階の相談こそLINEが向いています。メニューから「不動産売買ご相談」を選んでフォームに答えるだけ。やりとりは全部LINEで完結します。
- やりとりはLINEで完結、電話は不要
- フォーム入力後2営業日以内にご連絡
- 約90分のヒアリングで条件を整理
よくある質問
マンション購入は、まず何から始めればいいですか?
物件探しより先に、条件の言語化から始めるのがおすすめです。今の住まいの不満、5年後・10年後の暮らし方、毎月無理なく払える額の3つを書き出してみてください。この軸があると、物件を見たときに比較ができるようになり、迷子になりにくくなります。
相談してから引き渡しまで、どのくらいかかりますか?
当社での購入相談から成約までの平均的な期間は1〜2ヶ月程度です。ただし条件の固まり具合や物件との出会いによって変わるため、あくまで目安です。検討段階が長い方もいますし、そこを急かすことはありません。自分のペースで進めて問題ありません。
手付金はいくら必要で、いつ払いますか?
手付金は売買契約のときに売主へ支払うお金で、目安は売買代金の5%ほどと説明しています。最終的には売買代金の一部に充当されるのが一般的ですが、自己都合の解約では放棄となるなどの取り決めがあります。頭金とは別に動く現金として、早めに準備しておきましょう。
住宅ローンの事前審査は、いつ受けるものですか?
購入申込と同じタイミング、またはその前に受けるのが一般的です。申込時に事前審査の通過を求められるケースが多いため、物件を見始める段階で準備しておくとスムーズです。審査の基準は金融機関ごとに異なり、可否を保証できるものではない点はご承知ください。
物件価格のほかに、どんな費用がかかりますか?
仲介手数料、登記費用、ローン関連費用、火災保険料、税金の精算金などの諸費用がかかります。加えて購入後は管理費と修繕積立金が毎月発生します。ローン返済額だけで考えると住み始めてから負担を感じやすいので、固定費まで含めて計算しておくのが安全です。