

「旧耐震のマンションってリスク高いんでしょ?」って、よく聞かれます。結論から言うと、建築年だけで〇×をつけるのはもったいないし、逆に「安いから」で飛びつくのも危ない。旧耐震マンションのリスクは、建物・お金・管理・出口の4か所に分かれて出てきます。そしてそのほとんどは、物件を見る前に書類で確認できる話。この記事では、何を見れば判断できるのかを6項目のチェックリストにして整理します。
そもそも旧耐震って何年まで?基準が変わったポイント
旧耐震は、1981年以前の耐震基準で建てられた建物を指す一般的な呼び方です。ポイントは、竣工年ではなく「建築確認を受けた日」で区分されること。1981年の新耐震への切り替わりをまたいで工事していた建物もあるので、パンフレットの築年だけ見ても判断しきれません。
基準の考え方の違いもざっくり押さえておくと話が早いです。旧耐震は中規模の地震で倒壊しないことを主眼に置いた基準、新耐震は大規模地震でも倒壊・崩壊しないことまで想定した基準、と説明されるのが一般的。ただし、これはあくまで設計上の想定です。実際の強さは、その建物の構造形式や地盤、これまでの補強や維持管理の状況で変わります。
だから僕らは、年代を「赤信号」ではなく「確認項目が増えるサイン」として扱っています。
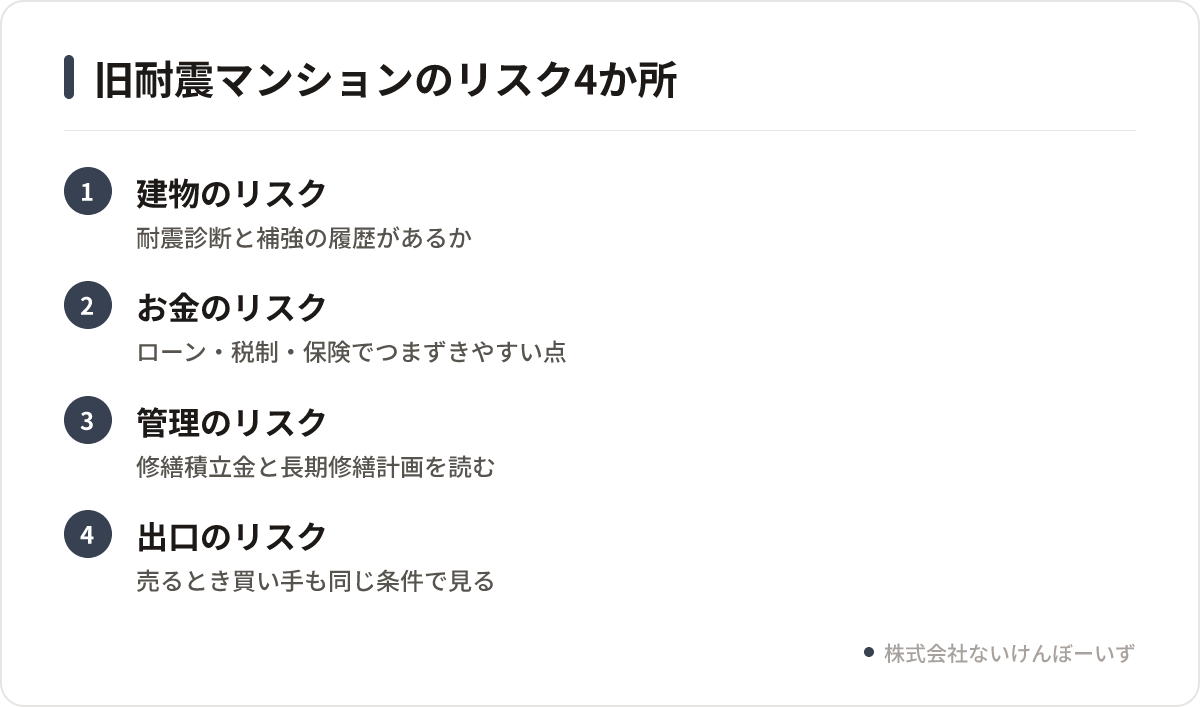
建物のリスク:耐震診断と補強の履歴があるか
建物まわりで見るべきは、年代そのものより次の3つ。
- 耐震診断を受けているか、その結果はどうだったか
- 耐震補強工事をしたか、どの範囲で行ったか
- 共用部の大規模修繕を計画どおり実施してきたか
旧耐震でも、診断と補強を済ませている建物はあります。逆に、新耐震でも管理が行き届かず、共用部の傷みが進んでいる建物もある。「新耐震なら安心、旧耐震なら危険」と単純に線を引けないのはこのためです。このあたりは「旧耐震はやめとけ」と言われる理由は?避ける前に見る5つでも触れています。
診断結果の資料は、管理組合が保管していることが多いです。売主や管理会社経由で見せてもらえるか、仲介会社に確認してもらいましょう。
お金のリスク:ローン・税制・保険でつまずきやすい点
旧耐震マンションのリスクで現実的に効いてくるのが、この「お金」の部分です。
金融機関によっては、建物の構造や築年数に応じて借入期間や評価の扱いが変わることがあります。扱いは金融機関ごとに違い、同じ物件でも判断が分かれることも。だから「旧耐震=ローンが組めない」と決めつけず、どこに打診するかを含めて早めに動くのが現実的です。詳しくは旧耐震マンションで住宅ローンは組める?避ける前に見る3つの視点にまとめています。
税制面では、住宅ローン控除などの制度で、一定の築年数より古い住宅について耐震性を示す書類が求められる場合があります。要件は制度の内容によって変わりますし、個別の適用可否は税務署や税理士など専門家の確認が必要です。ここは「適用できる前提で資金計画を組まない」のが安全。
地震保険にも、建物の耐震性能に応じた割引制度があります。条件は制度や保険会社で定められているので、見積もり時に確認を。諸費用全体の組み立て方はマンション購入の諸費用、内訳は?いつ・いくら払うかを整理も合わせて読んでみてください。
管理のリスク:修繕積立金と長期修繕計画を読む
築年数が経った建物ほど、管理組合の体力が住み心地と将来のコストを左右します。見るのは次の数字です。
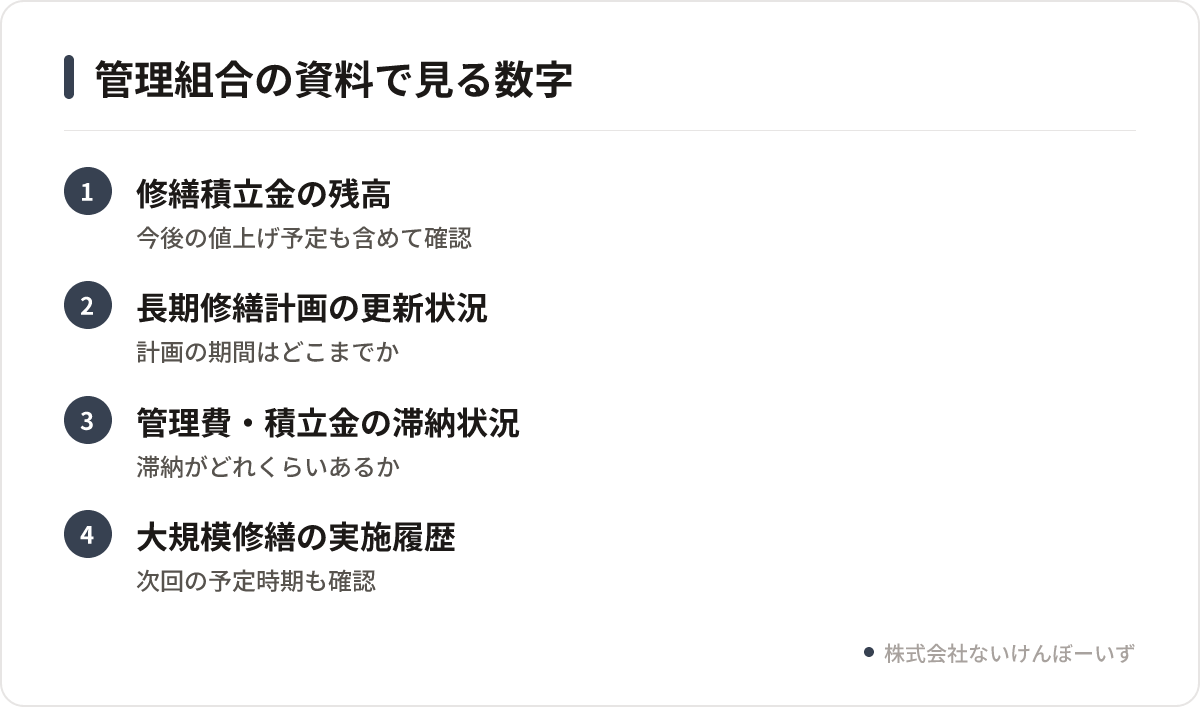
- 修繕積立金の残高と、今後の値上げ予定
- 長期修繕計画が更新されているか、計画の期間はどこまでか
- 管理費・修繕積立金の滞納がどれくらいあるか
- 大規模修繕の実施履歴と、次回の予定時期
これらは重要事項調査報告書や総会議事録で確認できます。積立金が薄いと、将来の一時金負担や工事の先送りにつながることがある。逆に、計画的に積み立てて補強まで進めている組合なら、年代のわりに安心材料は多くなります。
「毎月の返済額は抑えたのに、管理費と積立金の上昇で家計が苦しい」というズレは、ここを読まずに決めたときに起きやすいパターンです。
出口のリスク:売るとき、買い手も同じ条件で見る
見落とされがちなのが出口。自分が買うときに引っかかった点は、売るときの買い手も同じように引っかかります。ローンの選択肢が限られる物件は、買える人の数も限られる、ということ。
だからこそ、購入前に「この物件は誰に売れるのか」を言葉にしておくと判断がぶれません。立地、駅距離、管理状態、間取りの汎用性。このあたりが強ければ、年代のハンデを補える場合もあります。ただし将来の価格は誰にも約束できないので、「資産になるはず」という期待だけで決めないこと。
条件の優先順位づけに迷っているなら、家探しの条件の決め方|「なんとなく」を卒業する5ステップが整理の助けになります。
買う前に確認したい6項目チェックリスト
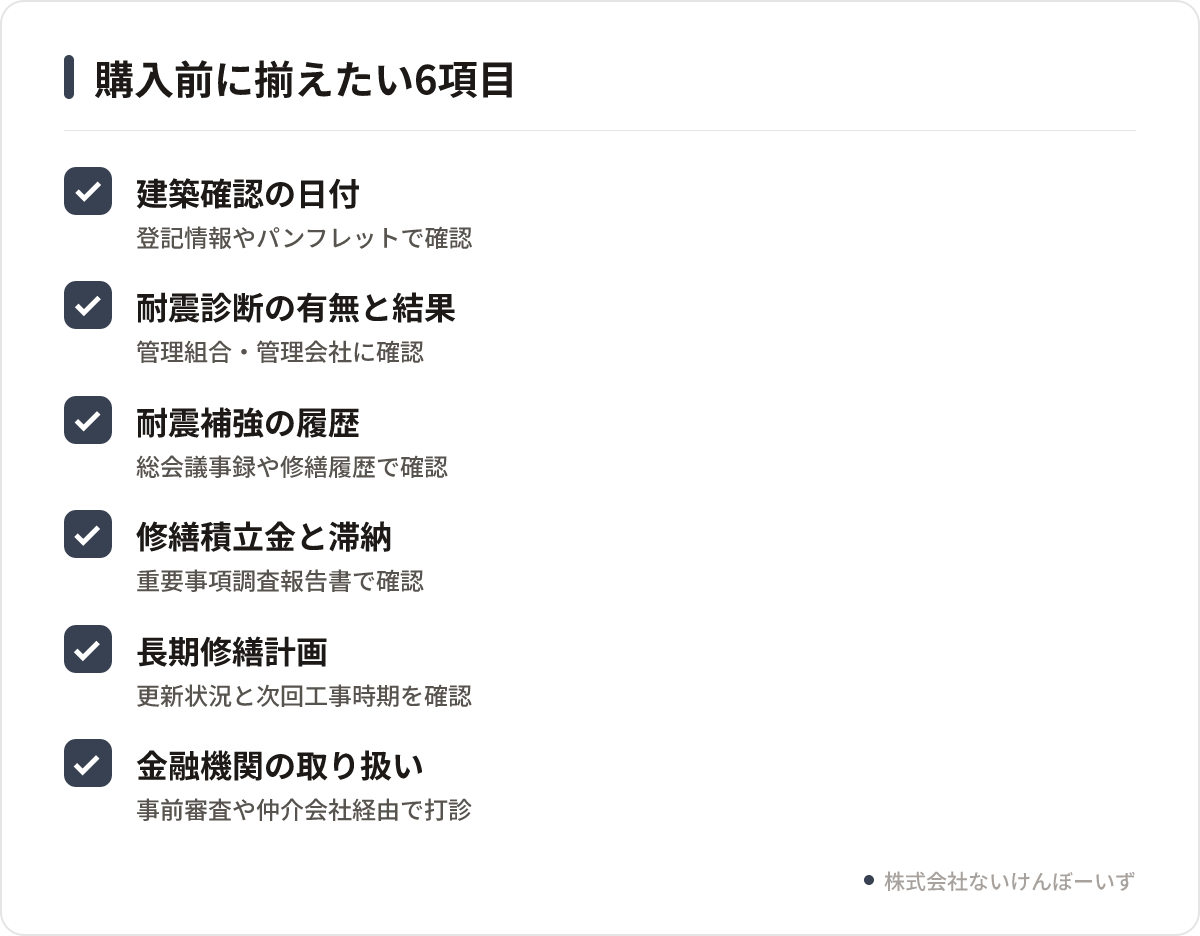
旧耐震マンションを検討するなら、内見前後にこの6つを揃えると判断がかなり楽になります。
| 確認項目 | どこで分かるか | 見るポイント |
|---|---|---|
| 建築確認の日付 | 登記情報・パンフレット・管理会社 | 新旧の区分と、実際の竣工時期のズレ |
| 耐震診断の有無と結果 | 管理組合・管理会社 | 診断済みか、どんな評価だったか |
| 耐震補強の履歴 | 総会議事録・修繕履歴 | 実施範囲と時期 |
| 修繕積立金と滞納 | 重要事項調査報告書 | 残高、値上げ予定、滞納の多さ |
| 長期修繕計画 | 管理組合の資料 | 更新されているか、次回工事の時期 |
| 金融機関の取り扱い | 事前審査・仲介会社経由の打診 | 借入期間や条件がどう変わるか |
よくある失敗は、気に入った物件が出てから慌ててこの6項目を集め始めること。書類の取り寄せには時間がかかるので、申し込みのタイミングに間に合わないこともあります。検討を始めた段階で「この物件が出たら何を取り寄せるか」を決めておくと、落ち着いて判断できます。
6項目のうち、どれが未確認かまでは分かっても「誰にどう頼むか」でつまずく人は多いです。公式LINEから「不動産売買ご相談」を選んでフォームを送れば、2営業日以内にヒアリングの日程をご連絡します。約90分かけて条件から一緒に整理します。
まとめ:年代で切るより、書類で見極める
旧耐震マンションのリスクは、建物・お金・管理・出口の4か所。どれも、耐震診断の結果や管理組合の資料、金融機関の打診結果といった「確認できる材料」で輪郭がはっきりします。避けるにしても買うにしても、材料を揃えてから決めたほうが納得感は段違いです。
次の一歩は、気になっている物件について6項目のうち何が未確認かを書き出すこと。そこが埋まれば、判断はだいぶシンプルになります。
その旧耐震、買っていい一件かどうかを公式LINEで整理
耐震診断の資料や管理組合の数字、ローンの打診先。どれから手をつけるか迷ったら、公式LINEから「不動産売買ご相談」を選んでフォームを送ってください。2営業日以内にヒアリングの日程をご連絡します。
- フォーム送信後2営業日以内に日程連絡
- 約90分のヒアリングで条件を整理
- 物件提案の前にヒアリングを実施
よくある質問
旧耐震のマンションは、新耐震より必ず地震に弱いんですか?
設計上の想定は異なりますが、実際の強さは建物ごとに違います。耐震診断や補強を行った建物もありますし、管理状態によっても差が出ます。年代だけで強弱を断定せず、診断結果や補強履歴といった個別の資料で確認するのが現実的です。
旧耐震マンションでも住宅ローンは使えますか?
取り扱いは金融機関によって異なり、借入期間や評価の考え方が変わることがあります。同じ物件でも判断が分かれる場合があるため、気になる物件が出たら早めに複数の選択肢を想定して打診するのが安全です。可否を事前に断定することはできません。
管理組合の資料は、購入前に見せてもらえますか?
重要事項調査報告書や総会議事録などは、売主や管理会社を通じて取り寄せられることが多いです。取得に日数がかかる場合もあるので、検討を始めた段階で仲介会社に依頼のタイミングを相談しておくと、申し込み前に目を通しやすくなります。
税制の優遇は旧耐震でも受けられますか?
制度によっては、一定の築年数より古い住宅について耐震性を示す書類が求められる場合があります。要件は制度ごとに定められており、個別の適用可否は税務署や税理士など専門家の確認が必要です。適用できる前提で資金計画を組まないほうが安心です。