

「年収は足りてるはずなのに、住宅ローンの審査に落ちたらどうしよう」。家探しを始めた人からいちばん多く届く不安が、これ。
先に結論から言うと、住宅ローン 審査 落ちる 理由の多くは、年収の金額そのものより「借入のバランス」「信用情報」「物件の担保評価」の3方向に集まります。しかも、その多くは申し込む前に確認できるもの。
この記事では、審査が2回ある意味、落ちる理由としてよく挙がる7つ、落ちたあとの動き方、そして申し込み前の準備リストまで整理します。金融機関ごとに基準は違うので、あくまで一般的な考え方として読んでね。
住宅ローンの審査は2回ある。どちらで落ちたかで意味が違う
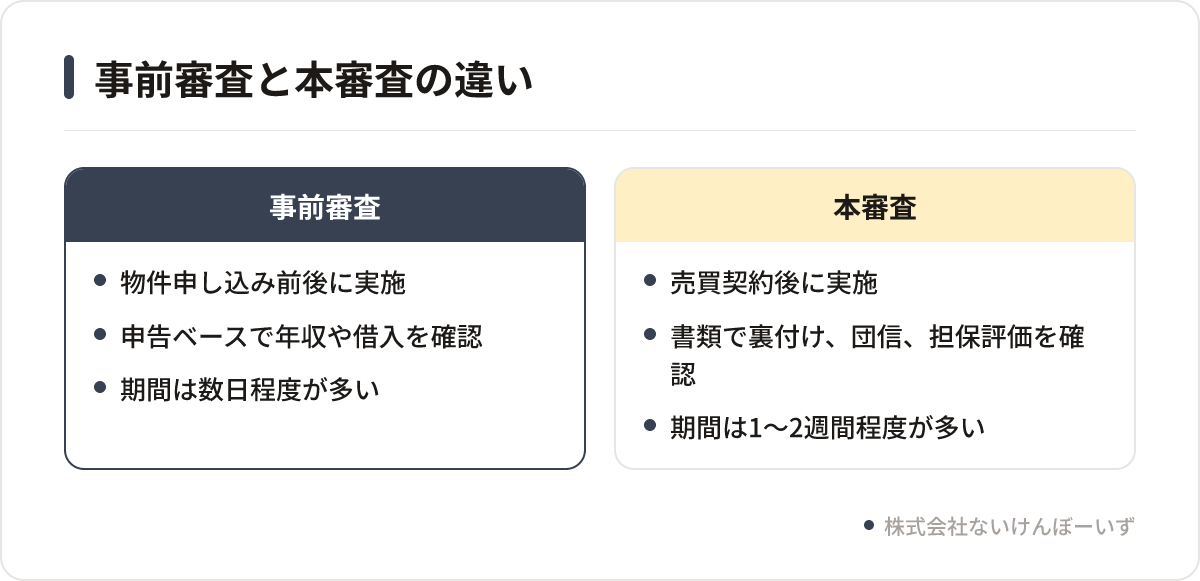
まず前提から。住宅ローンの審査は、基本的に「事前審査(仮審査)」と「本審査」の2段階です。
| 事前審査 | 本審査 | |
|---|---|---|
| タイミング | 物件の申し込み前後 | 売買契約を結んだあと |
| 主に見るもの | 年収、借入状況、勤務先など申告ベース | 書類での裏付け、団信、物件の担保評価 |
| 期間の目安 | 数日程度のことが多い | 1〜2週間程度のことが多い |
事前審査で引っかかる場合は、収入と借入のバランスや信用情報など「人」側の要因が多め。一方、事前は通ったのに本審査で止まる場合は、申告と書類の食い違い、健康状態の告知、物件の評価といった要因が絡むことがあります。
どちらの段階でつまずいたかが分かると、次に取るべき手が変わる。ここを曖昧にしたまま別の銀行に出し直すのは、あまりおすすめしません。
人側の理由でよく挙がる6つ
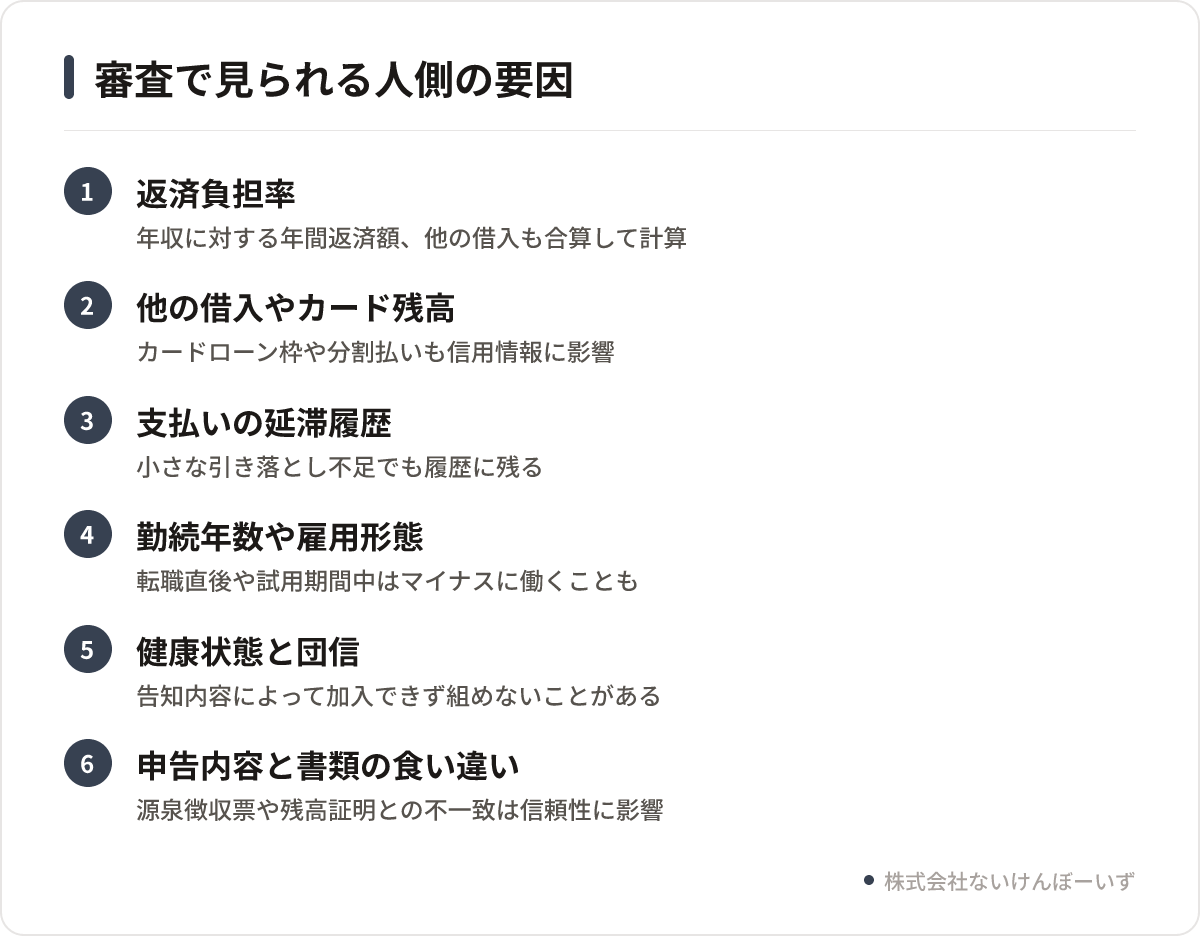
1. 返済負担率が基準を超えている
年収に対して、年間の返済額がどれくらいかを見る指標。住宅ローン単体ではなく、他の借入も合算して計算されるのが一般的です。
「年収的にいけるはず」と思っていても、車のローンや奨学金を足すと枠を超えていた、というのはよくあるパターン。借りられる額の考え方は住宅ローン、年収500万でいくら借りられる?無理なく返せる額の考え方でも整理しています。
2. 他の借入やカード関連の残高
自動車ローン、奨学金、分割払い、リボ払い、カードローンなど。使っていなくても、カードローンの「利用できる枠」そのものを借入として見る金融機関もあります。
スマホ本体の分割も割賦契約なので、信用情報には記録されます。少額でも積み上がれば影響する、と考えておくと安全。
3. 支払いの延滞履歴
信用情報に、クレジットカードや携帯料金の延滞が記録されていないか。うっかり引き落とし残高が足りなかった、という小さな遅れでも履歴は残ります。
自分の信用情報は、指定信用情報機関に本人開示を請求すれば確認できます。不安な人は、物件を探し始めた段階で一度見ておくと落ち着いて動けます。
4. 勤続年数や雇用形態
転職直後、独立直後、試用期間中など。収入が安定して続く見込みを見るため、勤続年数の浅さがマイナスに働くことがあります。
ただし、同業種へのキャリアアップ転職なら柔軟に見る金融機関もあり、扱いは一律ではありません。転職の予定がある人は、タイミングを住宅ローンと合わせて考えるのが現実的。
5. 健康状態と団信
多くの住宅ローンでは、団体信用生命保険(団信)への加入が条件になっています。告知内容によっては加入できず、結果としてローンが組めないことがあります。
告知の基準や、引受条件を緩和したタイプの有無は金融機関・保険会社ごとに異なります。加入できるかどうかは個別判断になるので、ここは必ず窓口で確認してください。
6. 申告内容と書類の食い違い
事前審査で伝えた年収や借入額が、源泉徴収票や残高証明と合っていないケース。悪意がなくても「申告が正確でない」と見られると、信頼性の評価に影響します。
借入を申告し忘れるのが典型例。少額のものも含めて、最初から全部出すのが結局いちばん早い。
7つ目は「物件」。人は問題なくても落ちることがある
見落とされがちなのが、物件側の理由。住宅ローンは物件を担保に取るので、その評価額や法的な状態も審査対象になります。
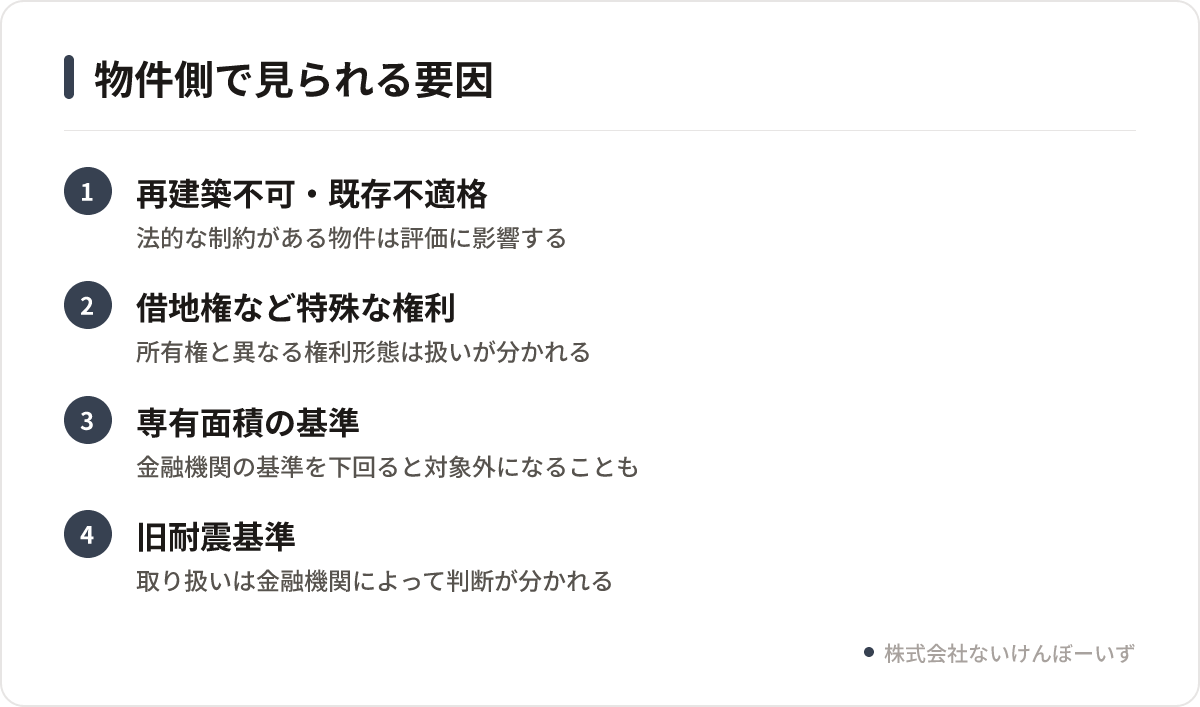
- 再建築不可、既存不適格など法的な制約がある
- 借地権など権利の形が特殊
- 専有面積が金融機関の基準を下回る
- 旧耐震基準で、金融機関によって取り扱いが分かれる
旧耐震については「組めない」と決めつけられがちですが、実際は金融機関ごとに判断が分かれます。詳しくは旧耐震マンションで住宅ローンは組める?避ける前に見る3つの視点を読んでみて。
物件要因は、自分の努力ではどうにもならない部分。だからこそ、申し込む前に「この物件はどの金融機関と相性がいいか」を仲介会社と確認しておく意味があります。
落ちたあとにやること、やらないほうがいいこと
落ちた直後にやりがちなのが、「とりあえず他の銀行に手当たり次第出す」。短期間に複数の申し込みをすると、その記録も信用情報に残ります。
順番としては、こう。
- どの段階(事前/本)で止まったかを整理する
- 心当たりのある要因を洗い出す(借入、延滞、勤続、物件)
- 必要なら信用情報を本人開示で確認する
- 返せる借入を返す、枠を整理するなど、変えられる点を変える
- そのうえで、条件の合う金融機関に出し直す
金融機関は審査に落ちた理由を原則として教えてくれません。だから「推測して潰す」しかない。ここは一人で抱えるより、申し込みの現場を見ている仲介担当と一緒に整理したほうが早いです。
申し込み前にできる準備リスト
家探しのスタート時点でここを押さえておくと、審査でつまずく確率はぐっと下げられます。
- 借入を全部書き出す(車、奨学金、分割、リボ、カードローン枠)
- 使っていないカードローン枠やカードを整理しておく
- 引き落とし口座の残高を切らさない習慣をつける
- 転職・独立の予定があるなら時期を一緒に考える
- 源泉徴収票、健康保険証、本人確認書類の所在を確認する
- 自己資金と、諸費用に回せる現金を分けて把握する
諸費用は意外と見落としがち。物件価格とは別に現金が必要になる場面があるので、マンション購入の諸費用、内訳は?いつ・いくら払うかを整理も合わせて確認しておくと安心です。
購入全体の流れを先に知りたい人は、買う(購入仲介)のページも見てみてね。
書き出してはみたものの、「この借入は影響するの?」で止まる人はとても多いです。公式LINEなら、借入や勤務状況を踏まえて確認すべき点を一緒に整理できます。相談とヒアリングは無料、オンラインでも対面でもOKです。
まとめ:審査は「出す前」でほぼ決まる
住宅ローンの審査に落ちる理由は、返済負担率、他の借入、延滞履歴、勤続年数、健康状態と団信、申告の食い違い、そして物件の評価。この7つに大きく分かれます。
そして、そのほとんどは申し込む前に点検できる項目です。逆に言えば、何も整理せずに出してしまうと、避けられたはずのつまずきで時間を使うことになる。
次の一歩としておすすめなのは、「自分の借入を全部書き出してみること」。紙一枚で、見える景色がけっこう変わります。書き出したうえで迷ったら、人に見てもらうのが早いです。
借入の整理、公式LINEで一緒にやりませんか
書き出した借入や勤務状況をもとに、どこがネックになりそうかを一緒に整理します。個別相談・ヒアリングは無料。オンラインでも対面でも対応できるので、仕事帰りでも家からでも大丈夫です。
- 個別相談・ヒアリングは無料
- オンライン・対面どちらも選べる
- フォーム入力後2営業日以内に連絡
よくある質問
事前審査に通れば、本審査もほぼ通りますか?
事前審査はあくまで申告ベースの確認で、本審査では書類での裏付けや団信の告知、物件の担保評価まで見られます。そのため、事前に通っても本審査で止まるケースはあります。申告内容と書類を一致させておくことが、差を小さくするいちばんの近道です。
審査に落ちた理由は教えてもらえますか?
金融機関は審査結果の理由を原則として開示しません。そのため、借入の状況、信用情報、勤続年数、物件の条件などから心当たりを順に確認していく形になります。どの段階で止まったかを整理すると、絞り込みがしやすくなります。
リボ払いや奨学金があると住宅ローンは組めませんか?
あるだけで組めなくなるわけではなく、年収に対する返済額のバランスとして評価されるのが一般的です。残高や毎月の返済額によって影響の大きさは変わります。判断は金融機関ごとに異なるため、金額を正確に把握したうえで相談するのが現実的です。
短期間に複数の金融機関へ申し込んでも大丈夫ですか?
申し込みの記録は信用情報に残るため、短期間に数を重ねると見え方に影響する可能性があります。まずは落ちた要因を推測して整理し、条件の合いそうな金融機関を絞ってから出し直すほうが、結果的に遠回りになりにくいです。
転職したばかりでも住宅ローンは検討できますか?
勤続年数は評価項目のひとつですが、扱いは金融機関によって幅があります。同業種でのキャリアアップか、収入が安定しているかなども見られます。転職の予定がある場合は、申し込み時期とどちらを先にするかを早めに整理しておくと動きやすいです。