

結婚が決まると、ほぼセットで出てくるのが「家、どうする?」問題。結論から言うと、結婚したからマイホーム、という順番で決める必要はありません。判断の軸は年齢でも周りの流れでもなく、これからの暮らし方が二人の中で言葉になっているかどうかです。この記事では、賃貸のままでいい場合と購入を考え始めていい場合の見分け方、二人で先に話しておくべきこと、結婚とマイホームのタイミングでよくあるつまずきを整理します。読み終わる頃には、「今の自分たちはどの段階か」が言えるようになるはずです。
結婚とマイホームのタイミングに「正解の時期」はない
「結婚して何年目で買うのが普通?」と聞かれることは多いのですが、正解の年数はありません。同じ30歳同士でも、転勤の可能性がある人と、在宅中心で働く場所が固定されている人とでは、動くべきタイミングがまるで違うからです。
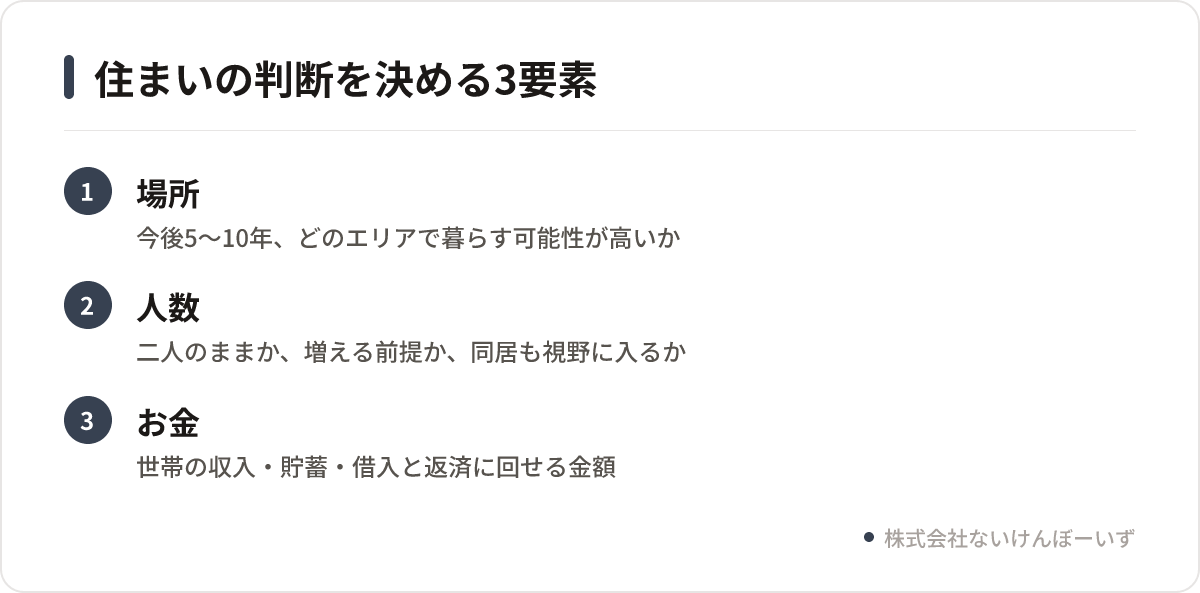
住まいの判断は、次の3つの掛け算で決まります。
- 場所:今後5〜10年、どのエリアで暮らす可能性が高いか
- 人数:二人のままか、増える前提か、親との同居も視野に入るか
- お金:世帯の収入・貯蓄・借入の状況と、返済に回せる金額
この3つのうち、まだ動きそうなものが多いほど「今すぐ決めなくていい」寄りになります。逆に、3つともある程度見えているなら、情報収集を始める価値は十分あります。
「とりあえず賃貸」が悪いわけではない
賃貸には、身軽に動けるという明確な価値があります。仕事や家族構成が変わりやすい時期に、無理に固定しないという選択は合理的です。ただし、「なんとなく先延ばし」と「意図して賃貸を選ぶ」は別物。前者だと、いざ買いたくなったときに条件の整理からやり直しになりがちです。
賃貸と購入の比べ方そのものを整理したい人は、賃貸と購入どっち?20代が迷ったときの判断軸を解説もあわせて読んでみてください。
賃貸のままでいい場合の目安
次のような状態なら、急いで購入に踏み切らず、賃貸を続けながら知識を貯める期間にするのが現実的です。
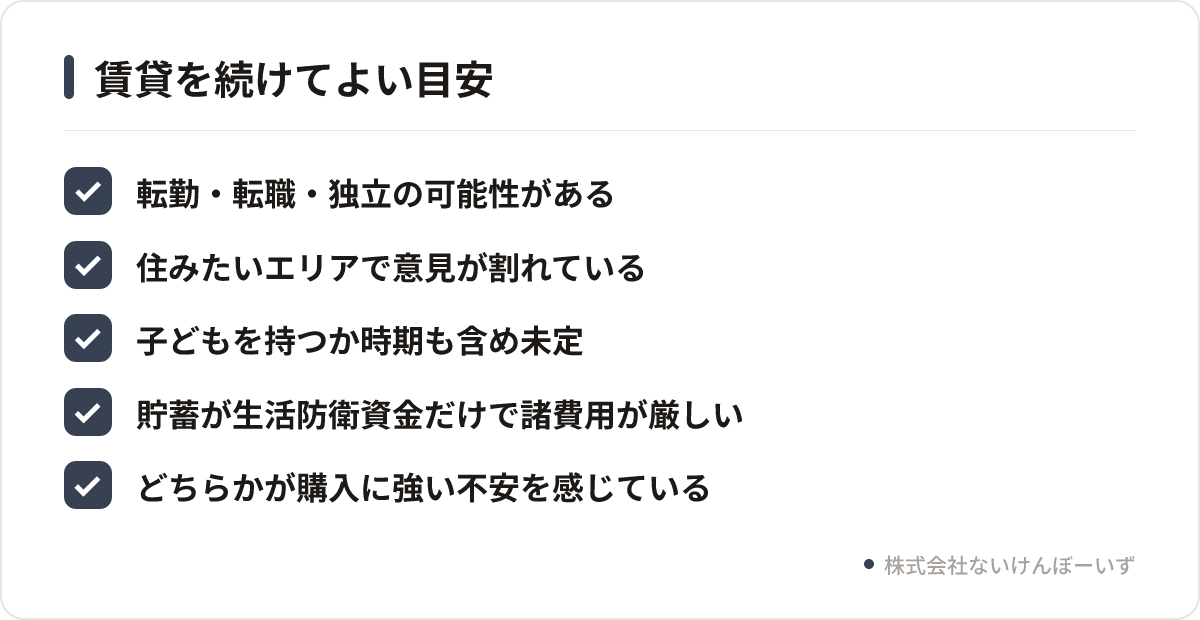
- 数年以内に転勤・転職・独立の可能性がそれなりにある
- どのエリアに住み続けたいか、二人で意見が割れている
- 子どもを持つかどうか、時期も含めてまだ話せていない
- 貯蓄が生活防衛資金(当面の生活費)だけで、諸費用まで手が回らない
- どちらかが「家を買う」こと自体に強い不安を感じている
特に最後の項目は軽く見られがちですが、大きな買い物は二人の納得感がないと後を引きます。片方が押し切る形で進めると、住み始めてからの小さな不満が全部「家のせい」になってしまうことも。
なお、賃貸を続ける期間も「何もしない期間」にしないのがコツです。家賃と、同じエリアの物件価格・ローン返済額をざっくり並べてみるだけでも、判断の材料はかなり増えます。
購入を考え始めていい場合のサイン
逆に、こんな状態なら情報収集を始めていい段階です。
| サイン | 見ているポイント |
|---|---|
| 住みたいエリアが2〜3個に絞れている | 場所が固まると比較ができる |
| 更新のたびに「この家賃を払い続けるのか」と感じる | 支払いの行き先を考え始めている |
| 二人とも働き方が当面変わらなそう | 収入の見通しが立てやすい |
| 間取りへの不満が具体的(在宅の場所がない等) | 必要条件が言語化できている |
| 親や家族から住まいの話題が出るようになった | 資金面も含め相談の入口になる |
ここで大事なのは、サインが出た=すぐ買う、ではないということ。家探しは、考え始めてから条件が固まるまでに時間がかかります。動き出しが早いほど、焦って妥協する場面が減るという意味で有利です。この感覚は家探しは“考え始めた瞬間から勝負”って知ってた?でも書いています。
二人で先に決めておきたい5つのこと
物件を見に行く前に、ここを揃えておくと話が早いです。順番も大事なので、上から話してみてください。
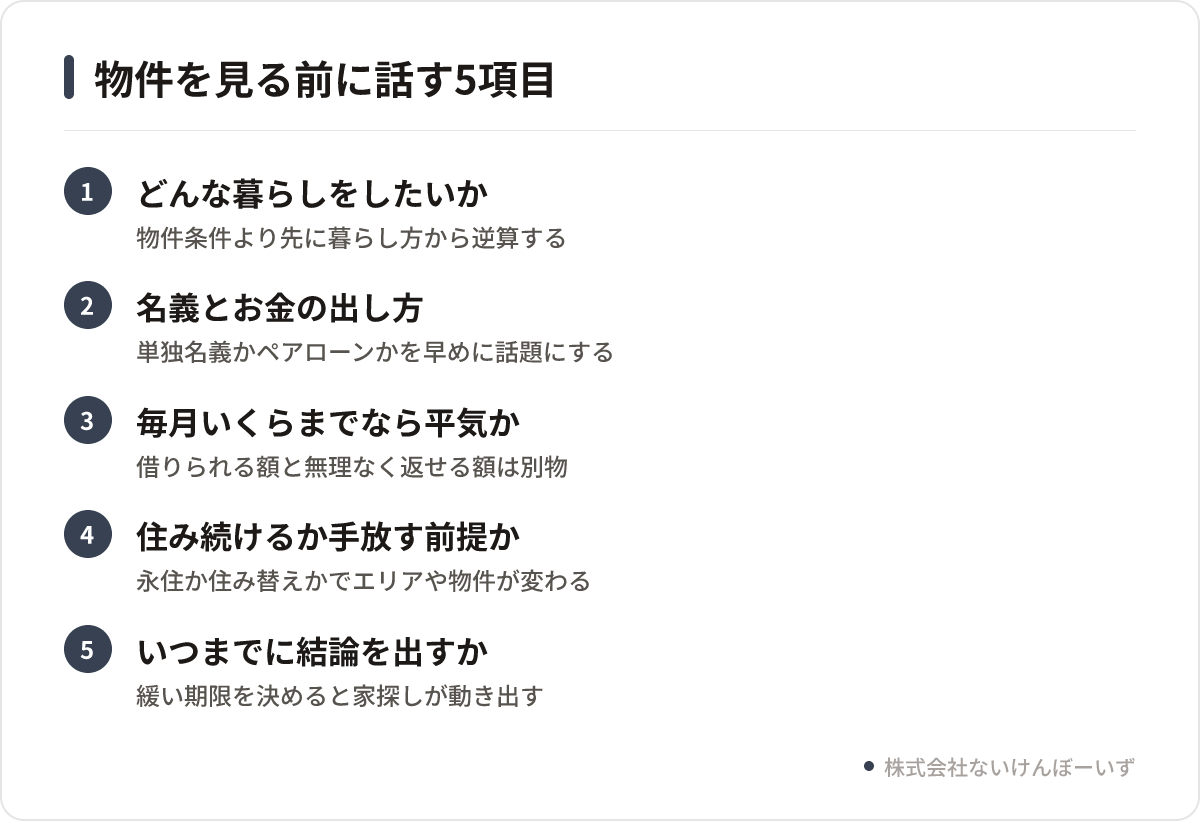
1. どんな暮らしをしたいか(物件の話の前に)
「駅徒歩◯分」「◯LDK」から入ると、条件が足し算になって膨らみます。休日の過ごし方、友人を呼ぶ頻度、在宅勤務の有無、実家との距離。こうした暮らし方から逆算すると、譲れない条件と、実は要らない条件が見えてきます。僕らがヒアリングに約90分かけているのも、ここが家探しの土台になるからです。
2. 名義とお金の出し方
単独名義か共有名義か、住宅ローンを一人で組むかペアで組むか。組み方によって手続きも、その後の選択肢も変わります。どちらが有利かは家庭ごとの事情によるので、早い段階で「うちはどうする?」を話題にしておくと安心です。具体的な借入可能額の考え方は住宅ローン、年収500万でいくら借りられる?無理なく返せる額の考え方が参考になります。
3. 毎月いくらまでなら平気か
「借りられる額」と「無理なく返せる額」は別物です。共働きで計算すると上限は大きく出ますが、働き方が変わる可能性も含めて考えたいところ。片方の収入が一時的に減っても回る水準か、という視点で一度試算してみてください。
4. 住み続ける前提か、いつか手放す前提か
永住前提なのか、ライフステージが変わったら住み替える可能性があるのか。ここが違うと、選ぶエリアも物件のタイプも変わります。将来売ったり貸したりする可能性があるなら、その視点(出口戦略)を持って選ぶ、という考え方があります。ただし、資産価値が上がる・下がるを断定できるものではないので、あくまで「選択肢を狭めない選び方」として捉えるのが現実的です。
5. いつまでに結論を出すか
期限がないと、家探しは永遠に続きます。「半年後までに買う/買わないを決める」くらいの緩い期限でいいので、決めておくと動きが変わります。
この5つ、二人だけで話すと途中で止まりがちです。公式LINEなら、条件の整理段階から相談できます。約90分のヒアリングで、暮らし方から必要な条件を一緒に言葉にしていきます。
結婚とマイホームでよくあるつまずき
相談の場でよく出てくる、つまずきやすいポイントを挙げておきます。
- 二人の希望を足し算してしまう:条件が増えるほど、該当物件は減り、予算は上がります。優先順位を3つまでに絞るのがコツ。
- 式や新生活の費用と資金計画が別々:結婚式、引っ越し、家具家電。同じ時期に出ていくお金をまとめて見ないと、手元資金の読み違いが起きます。
- 物件を見てから条件を考える:内見は楽しいので、見た物件に条件が引っ張られます。順番は「条件→物件」。
- 片方だけが情報を集めている:知識量に差があると、決める場面で会話がかみ合いません。できれば二人で同じ情報を浴びるのがおすすめです。
- 手元資金を使い切る前提で組む:契約時の手付金は売買代金の5%ほどを見ておくのが一般的です。頭金だけでなく、諸費用や当面の生活費も残す前提で考えたいところ。
購入を決めてからの流れを先に知っておくと、心構えがかなり変わります。全体像は初めてのマンション購入の流れ|相談から決済までを7ステップでで7ステップにまとめています。
「まだ買わない」と決めた人がやっておくといいこと
今回は見送る、という結論もまったくアリです。その場合でも、次の3つをやっておくと、いざ動くときのスピードが違います。
- 住みたいエリアの相場感を見る習慣をつける:2〜3エリアに絞って、たまに眺めるだけで十分です。
- 世帯の収支を一度だけ棚卸しする:毎月の固定費と貯蓄ペースを把握しておくと、予算の話が具体的になります。
- 制度の名前だけでも知っておく:たとえば住まいを売ったときの譲渡所得には3,000万円の特別控除という特例があります。買う前の段階でも、こうした制度の存在を知っておくと将来の判断がしやすくなります(適用条件は個別に異なるため、詳細は税務の専門家や税務署に確認してください)。
まとめ:次にやることは「二人で条件を言葉にする」
結婚とマイホームのタイミングは、年齢や周りの流れで決めるものではありません。場所・人数・お金の見通しがどれだけ固まっているかで、今動くべきか、もう少し待つべきかが決まります。そして、待つ場合でも「何が決まったら動くか」を言葉にしておくことが大事です。
次の一歩としておすすめなのは、週末に30分、二人で「これからの暮らし方」を話す時間をとること。物件情報を見るのはそのあとで十分です。
二人の条件を言葉にする作業、LINEで一緒にやりませんか
「買う・買わない」を決める前の条件整理から相談できます。公式LINEで「不動産売買ご相談」を選んでフォームに答えると、2営業日以内に日程確定のご連絡をします。約90分のヒアリングで、暮らし方から住まいの条件を一緒に整理します。
- 約90分のヒアリングで条件を整理
- フォーム入力後2営業日以内に連絡
- 購入の基礎が学べる無料勉強会の案内も
よくある質問
結婚前に家を買うのと、結婚後に買うのはどちらがいいですか
どちらが正解とは言えません。判断材料は、住むエリアと働き方が固まっているか、資金計画を二人で共有できているかです。結婚前でも二人で条件を話し合えているなら進められますし、結婚後でも見通しが立たないうちは急ぐ必要はありません。
子どもの予定が決まっていなくても家を買っていいですか
問題ありません。ただし人数が変わる可能性があるなら、間取りの余白や住み替えのしやすさを意識して選ぶと選択肢が狭まりにくくなります。逆に、数年内に家族構成が大きく変わりそうなら、その時期を待つ判断も現実的です。
共働きならペアローンにしたほうがいいですか
収入合算やペアローンは借入額を増やせる一方、名義や手続き、将来の働き方の変化も関わってきます。有利かどうかは各家庭の事情によるため、一般論で決めず、金融機関や仲介会社に具体的な条件を出して比較するのがおすすめです。
家探しはどのくらい前から始めればいいですか
時期よりも「条件を言葉にできているか」が先です。条件が固まっていれば物件比較は進みますが、固まっていないと内見を重ねても決めきれません。当社の場合、相談から成約までは1〜2ヶ月程度が平均的な目安です。
貯金が少なくても購入の相談はできますか
相談自体は可能です。手元資金の状況によって、今買うのか、貯めてから動くのかの判断が変わります。契約時の手付金は売買代金の5%ほどが目安とされるので、諸費用や生活費も含めて全体像を整理することから始めるとよいでしょう。