

「年収500万円だと、住宅ローンっていくらまで借りられるの?」家を考え始めた人から、いちばん多く届く質問がこれ。先に結論を言うと、金融機関が「貸せる」と判断する額と、あなたが「無理なく返せる」額はまったくの別物。上限いっぱいで組むと、暮らし方の自由度が下がりやすいんだ。この記事では、借入可能額の決まり方、毎月の返済から逆算する考え方、ローン以外にかかるお金、年収500万円くらいの人が陥りやすいつまずき方を順番に整理するよ。
「年収500万でいくら?」に一つの答えがない理由
ネットで調べると、同じ年収なのに「3,000万」「4,500万」とバラバラの数字が出てくる。これは、借入可能額が年収だけで決まらないから。実際には次のような要素が絡む。

- 年齢と、完済時の年齢(返済期間の長さ)
- 雇用形態・勤続年数・収入の安定性
- 他の借入(車のローン、奨学金、カードの分割やリボ、スマホ端末代の分割)
- 金融機関が審査で使う金利や、返済負担率の基準
- 購入する物件の担保としての評価
つまり「年収500万ならいくら」は、条件が揃って初めて出る答え。ネットの数字は“ざっくりの幅”として見るくらいがちょうどいい。ちなみに僕らに相談してくれる方は20〜30代が中心で、年収500万円以上の方が多い。だから「まさに自分の話」と感じる人は、けっこう多いはず。
金融機関が見る「借入可能額」の決まり方
多くの金融機関は、年収に対する年間返済額の割合(返済負担率)に基準を設けている。その割合は金融機関や年収帯によって違うし、公表されていないことも多い。
もう一つ押さえておきたいのが、審査で使われる金利。実際に適用される金利ではなく、それより高めの金利で返済額を計算して判定する金融機関もある。だから「ネットのシミュレーターでは通る計算だったのに、金額が伸びなかった」ということも起こり得る。
そして大事なのが、他の借入の影響。奨学金やカーローン、リボ払いの残高があると、その年間返済額も合算されて計算されるのが一般的。借入可能額を増やしたい人が最初にやるべきは、年収を上げることより、まず不要な借入を整理することだったりする。
無理なく返せる額は、毎月の返済から逆算する
借入可能額は「上限」であって「適正額」じゃない。僕らが最初にお聞きするのは、いくら借りられるかより「毎月いくらなら気持ちよく払えるか」。
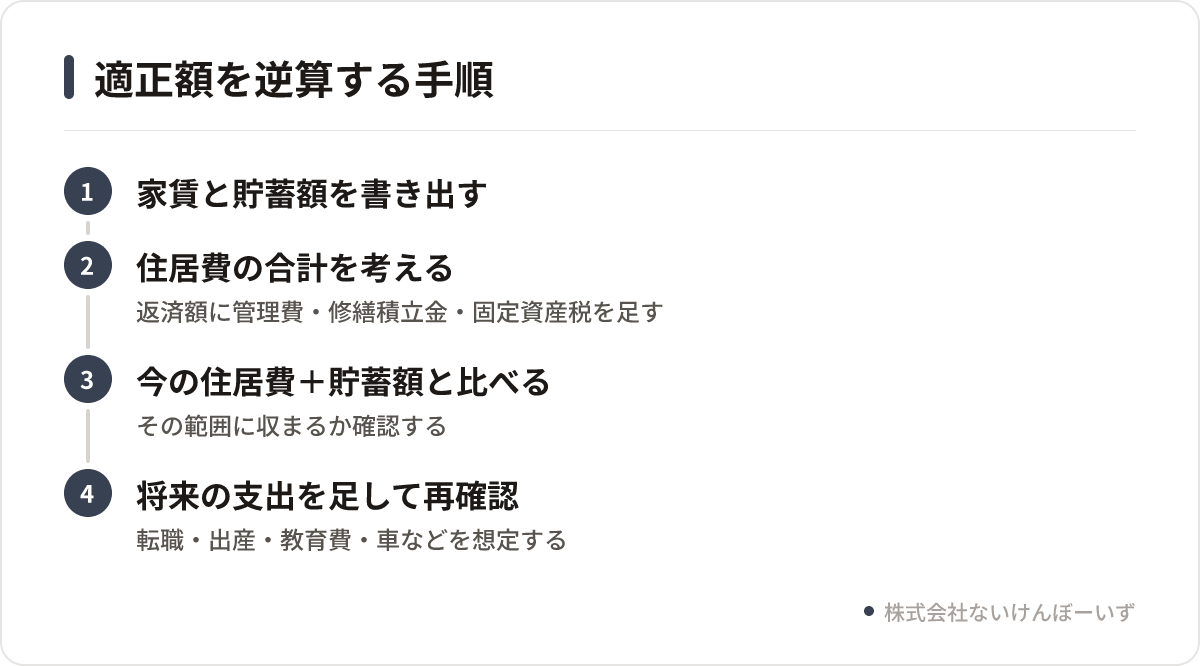
逆算の手順はシンプル。
- 今の家賃と、毎月の貯蓄額を書き出す
- 住宅ローンの返済額+管理費・修繕積立金・固定資産税の月割りを、住居費の合計として考える
- その合計が、今の住居費+貯蓄額の範囲に収まるかを見る
- 5年後・10年後に増えそうな支出(転職、出産、教育費、車)を足して、もう一度見る
よくあるのが「家賃と同じ返済額なら大丈夫」という考え方。ただマンションなら管理費・修繕積立金がかかるし、固定資産税も毎年ある。返済額だけを家賃と比べると、実際の負担を小さく見積もってしまいやすい。修繕積立金は将来的に見直されることもあるので、そこも頭に入れておきたい。
毎月の返済額から借入額をざっくり逆算する
イメージを掴むために、金利1.0%・返済期間35年・元利均等返済と仮定した場合の毎月返済額を並べてみる。あくまで計算上の目安で、実際の金利や条件は金融機関・時期・個人の属性で変わる点は忘れずに。
| 借入額 | 金利1.0%・35年 | 金利1.5%・35年 |
|---|---|---|
| 2,500万円 | 約7.1万円 | 約7.7万円 |
| 3,000万円 | 約8.5万円 | 約9.2万円 |
| 3,500万円 | 約9.9万円 | 約10.7万円 |
| 4,000万円 | 約11.3万円 | 約12.3万円 |
見てのとおり、金利が0.5%違うだけで毎月の負担は変わる。変動金利を選ぶ場合は、金利が動いたときにどうなるかも一緒に見ておきたいところ。逆算するときは「上がってもこのくらいなら払える」という線を先に決めておくと、判断がぶれにくくなる。
住まいをどう持つかで迷っている段階なら、賃貸と購入どっち?20代が迷ったときの判断軸を解説も合わせて読んでみて。
逆算してみたものの「この金額で本当に大丈夫?」と不安になったら、公式LINEから気軽に送ってみて。フォームを送っていただくと2営業日以内にご連絡し、約90分のヒアリングで、あなたの暮らし方に合う予算の線引きを一緒に整理します。
ローン以外にかかるお金を忘れない
予算がズレる一番の原因は、物件価格だけで考えてしまうこと。購入には、借入とは別に現金で動くお金がある。
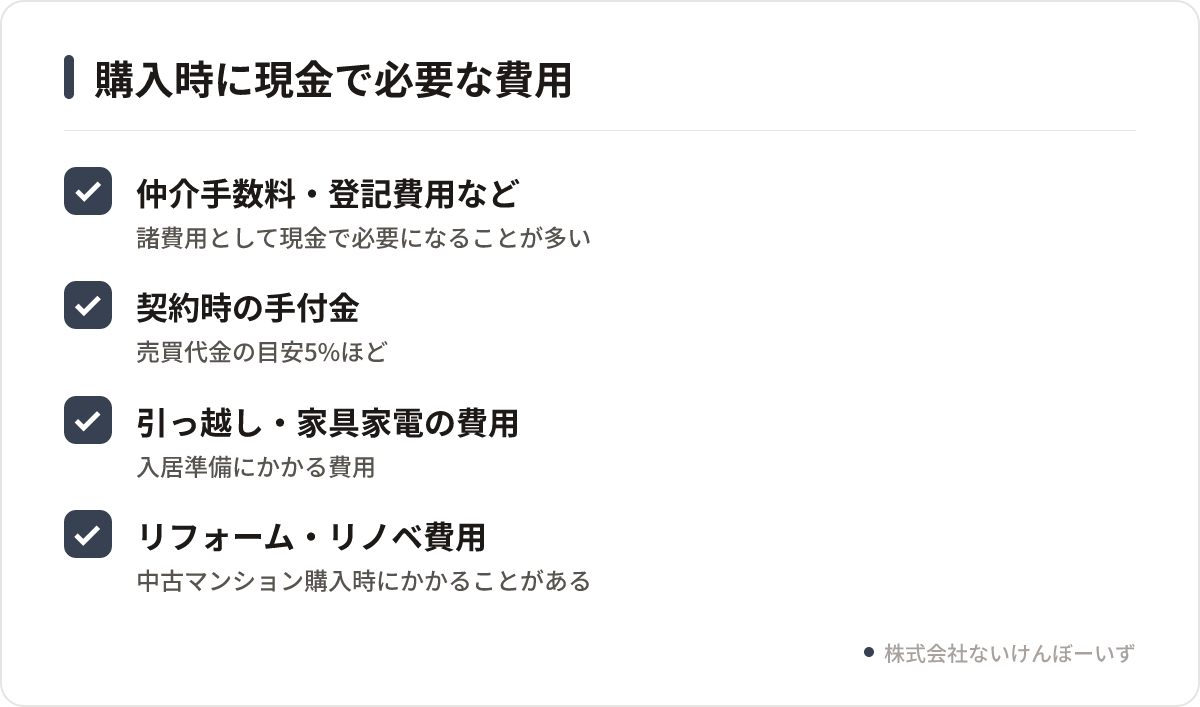
- 仲介手数料や登記費用、ローンの事務手数料などの諸費用
- 契約時の手付金(僕らは売買代金の約5%ほどとご説明しています)
- 引っ越し代、家具・家電、カーテンや照明
- 中古マンションならリフォームやリノベーションの費用
手付金は契約のタイミングで必要になるので、「貯金は全部頭金に回すつもり」だと段取りが苦しくなりやすい。諸費用をローンに含められるケースもあるけれど、条件は金融機関ごとに違うので、早い段階で確認しておくのが安心。
購入の流れ全体をつかみたい人は、買う(購入仲介)のページに、ヒアリングから内見、事前審査、契約、決済までの手順をまとめているよ。
年収500万円くらいの人に多いつまずき方3つ
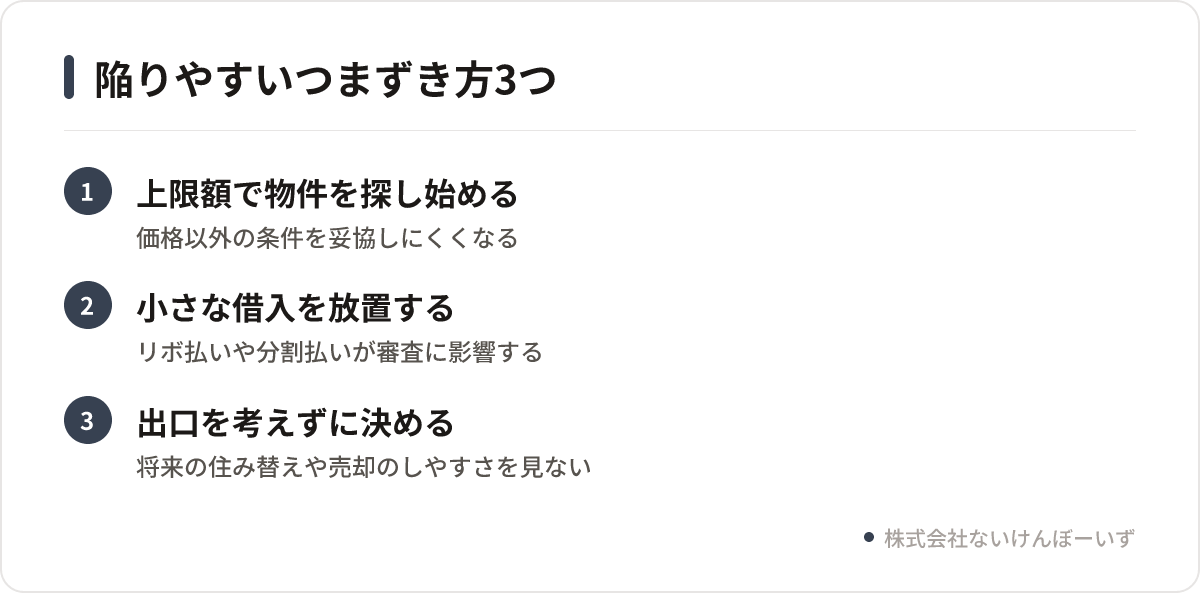
1. 上限額で物件を探し始める
借入可能額を先に聞いて、その金額帯で探し始めるパターン。予算の上限で選ぶと、価格以外の条件(立地、広さ、管理状態)を妥協しにくくなり、結果的に決めきれなくなることがある。
2. 小さな借入を放置したまま事前審査に進む
リボ払いや端末代の分割は、本人が借入と認識していないこともある。審査の前に、残っている借入を洗い出しておくだけで話が進めやすくなる。
3. 出口を考えずに決める
住み替えや家族構成の変化は、誰にでも起こり得る。将来売ったり貸したりする可能性があるなら、買う前に「売りにくくない条件か」を見ておきたい。資産価値が上がる・下がるを断定することはできないけれど、需要が読みやすい立地や管理状態を確認しておく価値はある。
情報収集のタイミングについては、家探しは“考え始めた瞬間から勝負”って知ってた?も参考になるはず。
まとめ:先に出すべきは「毎月いくらなら平気か」
年収500万円で住宅ローンがいくらになるかは、年齢、他の借入、選ぶ物件、金融機関によって変わる。だから最初にやるべきなのは、借入可能額を調べることじゃなくて、「毎月いくらまでなら、今の暮らしを変えずに払えるか」を自分の数字で出すこと。
今日できる一歩は、家賃・貯蓄額・他の借入の残高を紙に書き出すこと。この3つが揃えば、あなたに合った予算の話は一気に具体的になるよ。
年収500万円の予算、公式LINEで一緒に整理しよう
「毎月いくらまでなら平気か」は、ひとりで出すと迷いがち。公式LINEから「不動産売買ご相談」を選んでフォームを送ると、2営業日以内に日程確定のご連絡をします。その後、約90分のヒアリングで価値観や今後の計画から予算を整理します。
- 約90分のヒアリングで予算条件を整理
- フォーム送信後2営業日以内にご連絡
- やりとりは基本的にLINEで完結
よくある質問
年収500万円なら、住宅ローンはいくらが目安ですか?
一律の目安はありません。借入可能額は年齢や勤続年数、他の借入、審査で使われる金利、物件の評価などで変わります。まずは毎月払える住居費を決め、そこから借入額を逆算する順番がおすすめです。管理費や固定資産税も住居費に含めて考えてください。
奨学金やカーローンがあると、借りられる額は減りますか?
一般的に、他の借入の年間返済額も合算して判断されるため、影響することがあります。どの程度影響するかは金融機関によって異なります。リボ払いやスマホ端末の分割も借入として扱われる場合があるので、事前に残高を洗い出しておくと話が進めやすくなります。
頭金はどれくらい用意すべきですか?
必要額は物件や金融機関の条件で変わります。注意したいのは、契約時に手付金(当社では売買代金の約5%ほどとご説明しています)や諸費用が別で必要になる点です。貯金をすべて頭金に回す前提で考えると、段取りが苦しくなることがあります。
相談してから購入が決まるまで、どれくらいかかりますか?
ケースによりますが、当社では購入のご相談から成約まで1〜2ヶ月程度が平均的な目安です。最初に約90分のヒアリングで価値観や今後の計画を伺い、条件を整理してから物件提案に進みます。対応エリアは東京・埼玉・千葉・神奈川と大阪です。