

「年収◯万円だけど、東京で中古マンションって買えますか?」——これ、僕らがいちばん多く聞かれる質問のひとつです。
先に結論から言うと、中古マンション購入の年収目安は「年収の何倍まで」だけでは決まりません。決め手になるのは、毎月いくらまでなら生活を崩さずに払えるか。そこから逆算すると、同じ年収でも人によって答えが変わります。
この記事では、年収倍率の見方と落とし穴、手取りからの逆算手順、中古マンションならではの月々の費用、同じ年収でも買える額が変わる要素、相談前にそろえておきたい数字までを順番に整理します。読み終わるころには、自分の目安をざっくり出せるはずです。
「年収の◯倍まで」で考えるとズレる理由
ネットでよく見る「年収の◯倍が目安」という言い方。ざっくり感をつかむには便利ですが、これだけで判断すると危ないポイントがあります。
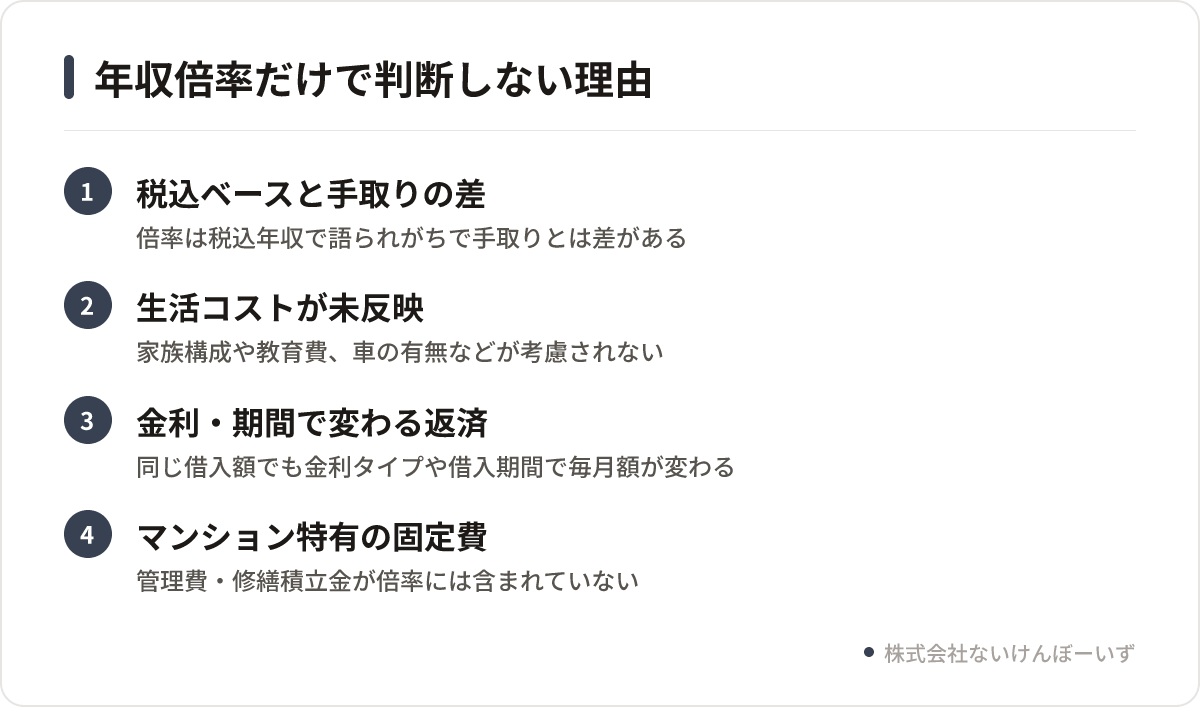
- 倍率は税込年収ベースで語られることが多く、手取りとは差がある
- 家族構成や教育費、車の有無など、生活コストがまったく反映されない
- 金利タイプや借入期間で、同じ借入額でも毎月の返済が変わる
- 管理費・修繕積立金といった、マンション特有の固定費が入っていない
つまり倍率は「入口の目安」。自分ごとにするには、もうひと手間が必要です。
借りられる額と、返せる額は別物
ここが本当に大事なところ。金融機関が貸してくれる額(借入可能額)と、あなたが無理なく返せる額(適正返済額)は、別の数字です。
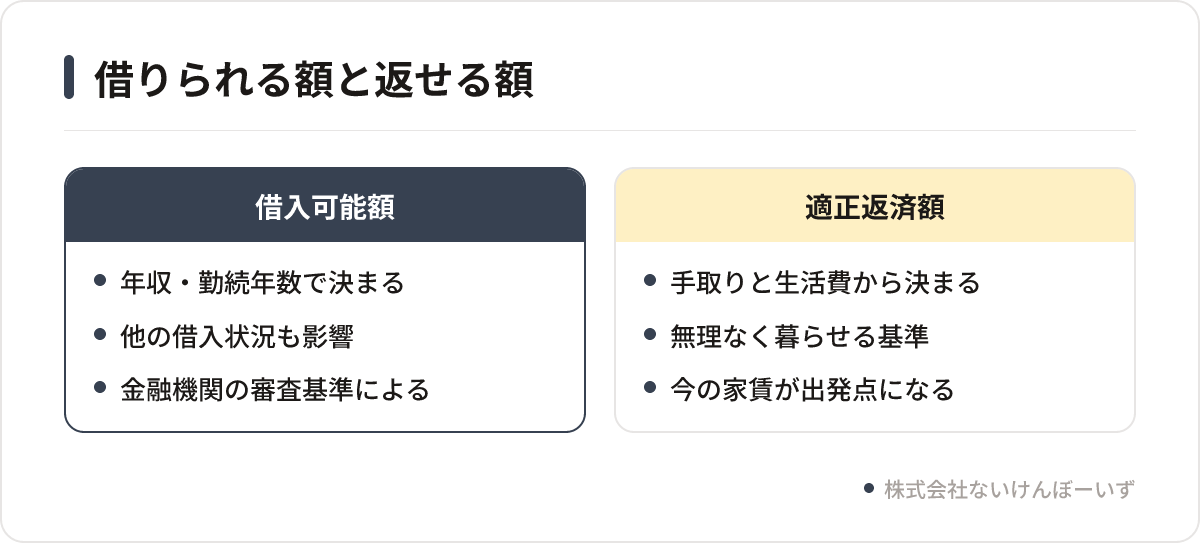
借入可能額は、年収・勤続年数・他の借入・金融機関ごとの審査基準などで決まります。一方で返せる額は、あなたの手取りと生活費から決まります。前者だけを見て物件を探すと、「審査は通ったのに、住み始めてから毎月しんどい」という状態になりかねません。
いくら借りられるかの考え方は、住宅ローン、年収500万でいくら借りられる?無理なく返せる額の考え方でも整理しているので、借入額の感覚をつかみたい人はあわせて読んでみてください。
手取りから逆算する3ステップ
- 手取り月収(ボーナスを除いた額)を書き出す
- 住居費に回せる上限を決める(今の家賃+毎月の貯金額が、ひとつの現実的な出発点)
- その上限から、管理費・修繕積立金・固定資産税の月割分を引く。残りがローン返済に使える額
たとえば住居費の上限が月13万円で、管理費と修繕積立金が合わせて2万円、固定資産税の月割がおよそ1万円なら、ローン返済に回せるのは月10万円。ここから逆算した借入額が、あなたにとっての現実的なラインになります。なお、手取りの何割までに抑えるかは家計によって違うので、「今の家賃で無理がなかったか」を基準にするほうが実感に近いです。
「この逆算、自分の数字でやると合ってる?」と迷ったら、公式LINEから相談してみてください。「不動産売買ご相談」を選んでフォームを送ると、2営業日以内にヒアリング日程のご連絡をします。
中古マンションは「ローン以外の毎月」が効いてくる
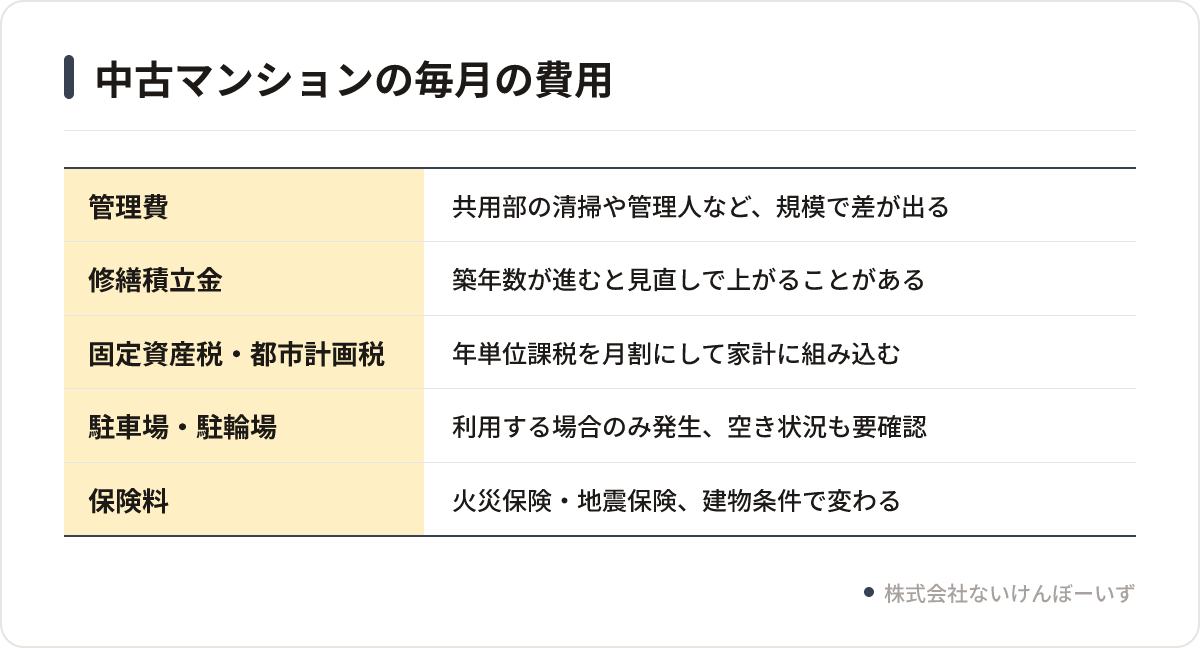
中古マンションで見落とされやすいのが、ローン返済以外の毎月の支出です。
| 項目 | ポイント |
|---|---|
| 管理費 | 共用部の清掃・管理人・設備維持などに使われる。規模や管理形態で差が出る |
| 修繕積立金 | 築年数が進むと見直しで上がることがある。長期修繕計画と積立残高も確認したい |
| 固定資産税・都市計画税 | 年単位で課税される。月割にして家計に組み込むと把握しやすい |
| 駐車場・駐輪場 | 使う場合のみ。空き状況も事前に確認を |
| 保険料 | 火災保険・地震保険。建物の条件で変わる |
購入時にかかる諸費用も、現金の準備に関わる大事な話です。契約時には手付金として売買代金の5%ほどを売主に渡す流れになるため、「頭金ゼロでいけるか」を考える前に、契約のタイミングで動かせる現金がいくらあるかを見ておくと安心です。内訳はマンション購入の諸費用、内訳は?いつ・いくら払うかを整理にまとめています。
同じ年収でも買える額が変わる5つの要素
年収が同じ人が2人いても、組める住宅ローンの条件は同じになりません。主に効いてくるのはこのあたりです。
- 他の借入やカードの状況:自動車ローン、奨学金、分割払い、使っていないカードの枠なども見られることがあります
- 勤続年数と雇用形態:転職直後は評価が変わる場合があるため、タイミングは早めに相談したいところ
- 自己資金:頭金を入れるか、諸費用に充てるかで、毎月の返済も手元の安心感も変わります
- ひとりで組むか、二人で組むか:ペアローンや収入合算は借入額が増える一方、片方が働けなくなったときの設計も必要です
- 物件側の条件:築年数や耐震基準によって、金融機関の取り扱いや条件が変わることがあります
審査で引っかかりやすいポイントは住宅ローン審査に落ちる理由って?見落としがちな7つの原因、築古を検討中の人は旧耐震マンションで住宅ローンは組める?避ける前に見る3つの視点もどうぞ。
年収目安を自分の数字にする手順と、よくある失敗
相談前に、この4つをメモしておくと話が一気に進みます。
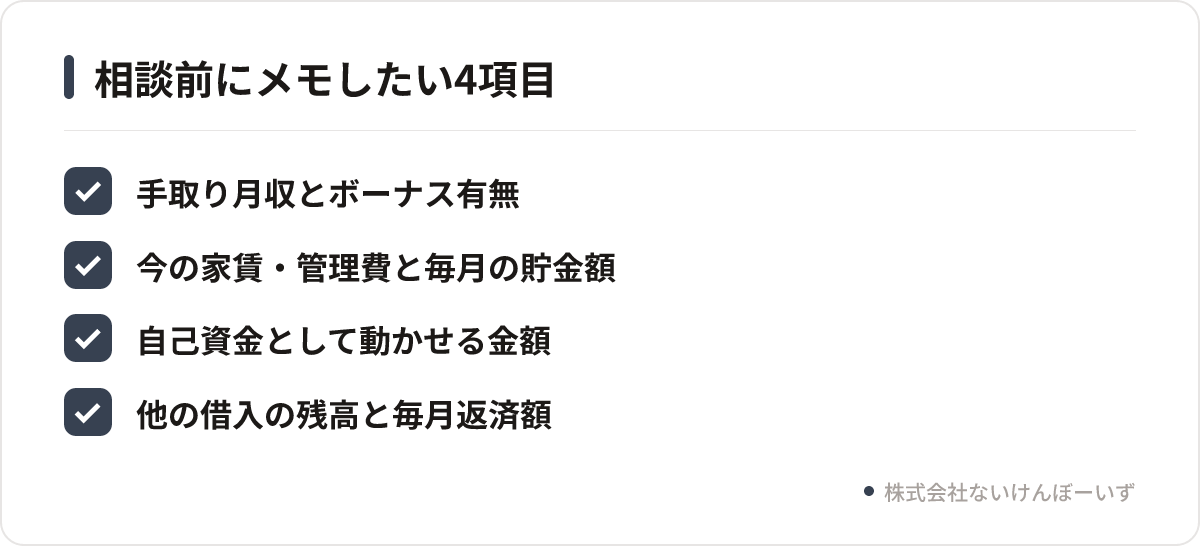
- 手取り月収と、ボーナスの有無
- 今の家賃・管理費と、毎月の貯金額
- 自己資金として動かせる金額
- 他の借入(残高と毎月の返済額)
そのうえで、よくある失敗も挙げておきます。
- 上限いっぱいで探す:審査の上限=暮らせるラインではありません
- ボーナス前提で組む:変動する収入は、返済計画の土台にしにくい
- 将来の支出を入れ忘れる:転職、出産、学費など、数年先の予定も一緒に置いて考える
- 物件を先に見にいく:気に入った物件が基準になり、数字が後追いになりがち
僕らがヒアリングを約90分かけて行い、その前に物件のご提案をしていないのは、この順番を逆にしないためです。ちなみに、ないけんぼーいずで購入された方の80%は20〜30代。「まだ早いかも」と思っている段階の相談が、いちばん多い層です。
そもそも買うべきかから迷っているなら
年収目安を出してみて「やっぱり賃貸のままのほうがいいかも」と思うのも、まったくアリです。賃貸と購入は、金額だけでなく住み替えのしやすさや将来の選択肢まで含めて比べるもの。比較の軸は賃貸と購入、東京で比較するなら?30代が自分の数字で出す答えで整理しています。
また、不動産購入の基礎から知りたい人向けに、オンラインの無料勉強会(約90分・参加費無料・顔出し不要・途中参加と途中退室OK)も実施しています。住まい選びの極意、賃貸と購入、購入の基礎知識、おうち選びのステップ、Q&Aを扱う内容です。
まとめ
中古マンション購入の年収目安は、倍率ではなく「毎月いくらまでなら無理がないか」から逆算するのが現実的です。まずは、今の家賃と毎月の貯金額、そして動かせる自己資金の3つを紙に書き出してみてください。それだけで、自分のラインはかなり見えてきます。
年収目安を自分の数字にするなら公式LINEから
手取りからの逆算、自己資金、他の借入。ひとりだと途中で止まりがちな部分こそ、人と話すと早いです。公式LINEで「不動産売買ご相談」を選んでフォームを送ると、2営業日以内にヒアリング日程のご連絡をします。
- 2営業日以内にヒアリング日程をご連絡
- 約90分かけて予定や価値観までヒアリング
- ヒアリング前に物件のご提案はしません
よくある質問
年収がそれほど高くなくても、中古マンションは検討できますか?
年収だけで可否が決まるわけではなく、他の借入の状況、勤続年数、自己資金、物件の条件などが組み合わさって判断されます。まずは手取りから無理のない月々の住居費を出し、その額で探せる範囲を見るのが現実的です。金融機関によって基準が異なる点も押さえておきましょう。
頭金はどのくらい用意しておくべきですか?
一律の正解はありませんが、契約時には売買代金の5%ほどの手付金を動かす流れになるため、そのタイミングで使える現金は確認しておきたいところです。頭金を入れて毎月を軽くするか、手元に残して備えるかは、生活の余裕度と今後の予定で変わります。
ペアローンにすれば、買える金額は増えますか?
二人で借りることで借入額の選択肢が広がる場合があります。ただし、どちらかが働けなくなったときや働き方を変えたときの返済をどうするかまで含めて設計が必要です。増やせるかどうかより、二人の将来の予定と合うかで判断するのがおすすめです。
相談するのは、物件を探し始めてからのほうがいいですか?
むしろ数字を決める前が向いています。物件を先に見ると、その物件が基準になって予算が後追いになりがちだからです。僕らは約90分のヒアリングで価値観や今後の予定まで伺い、その前に物件のご提案はしていません。
東京以外のエリアでも相談できますか?
東京・埼玉・千葉・神奈川の1都3県を中心に、大阪でも不動産の売買仲介を行っています。なお大阪支店では現在、賃貸仲介の取り扱いはありません。エリアによって相場も物件の出方も違うので、検討エリアを伝えてもらえると話が早いです。