

「マンションの築年数は何年までならアリ?」って、物件を探し始めるとほぼ全員がぶつかる疑問だと思う。先に結論を言うと、全員に共通する「◯年まで」という線引きはありません。築年数は建物の状態を推測するヒントのひとつで、同じ築年数でも管理のされ方で中身はけっこう違います。
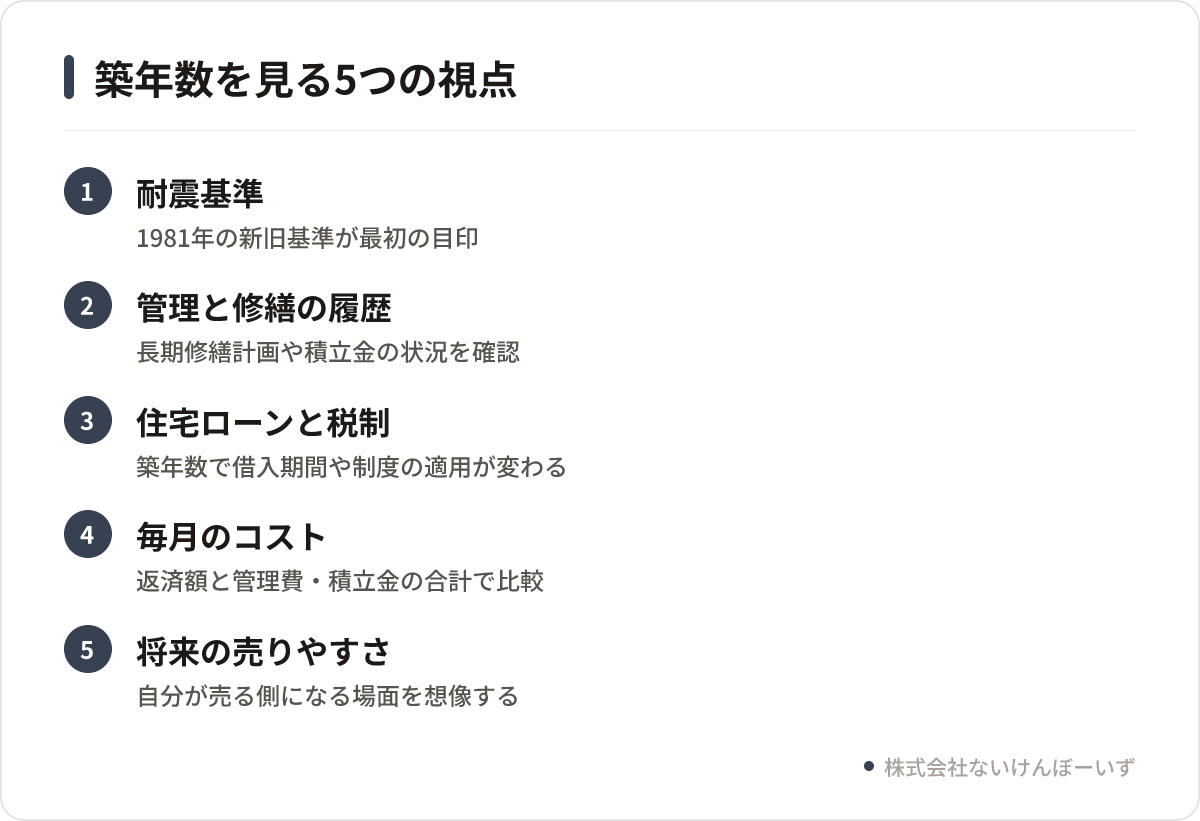
この記事では、年数だけで候補を切ってしまう前に見てほしい5つの視点(耐震基準/管理と修繕の状態/住宅ローンと税制/毎月のランニングコスト/将来の売りやすさ)を整理します。読み終わる頃には、「自分の場合は何年までで探すか」を自分の言葉で決められるはずです。
「築年数は何年まで」に正解がない理由
築年数は、建物のコンディションそのものではありません。あくまで「経過した時間」です。同じ築30年のマンションでも、大規模修繕を計画どおり重ねてきた建物と、資金が足りず先送りしてきた建物では、見え方も住み心地も変わります。
それに、年数で切ると候補が一気に減ります。東京都心のように、駅近の土地にそもそも新しい建物を建てづらいエリアだと、立地優先で探すほど築年数は上がりがち。「築10年以内」と決めた瞬間に、予算内で駅徒歩5分の選択肢が消える、ということも起こります。
大事なのは、年数を「足切りの数字」ではなく「確認すべき項目を教えてくれる目印」として使うこと。たとえば築40年なら耐震基準と管理組合の状況、築10年なら修繕積立金が将来いくらまで上がる計画か。年数ごとに見るポイントが変わるだけ、と考えるとラクになります。
視点1:耐震基準は「1981年」が最初の目印
築年数の話で必ず出てくるのが耐震基準です。1981年以前の基準で建てられた建物は一般に「旧耐震」と呼ばれます。ここが、築年数を考えるときの最初のチェックポイント。
ただし注意したいのは、旧耐震=即アウトではないということ。確認申請の時期で区分されるため、竣工年だけでは判断しきれないケースもあります。また、耐震診断や耐震補強を実施済みの建物もあります。
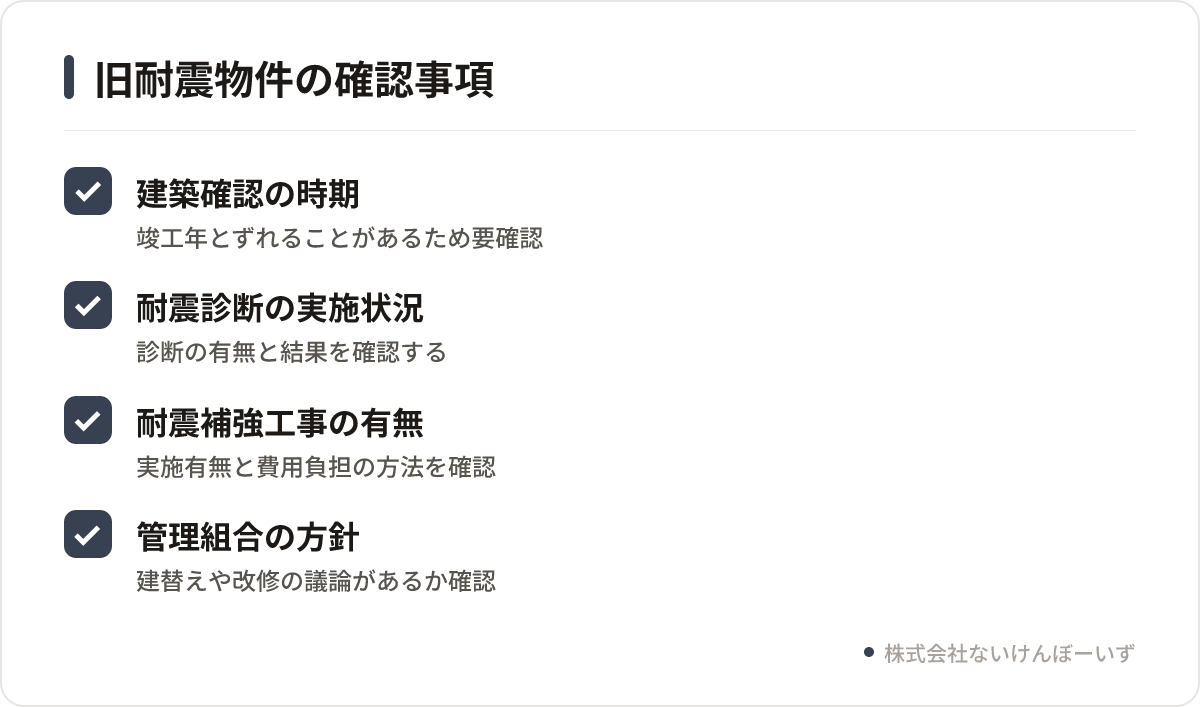
旧耐震の物件で見ておきたいこと
- 建築確認を受けた時期(竣工年と年がずれることがある)
- 耐震診断を実施しているか、その結果はどうか
- 耐震補強工事の実施有無と、その費用をどう負担したか
- 管理組合が今後の方針(建替え・改修)を議論しているか
このあたりは、重要事項説明を待たずに早い段階で資料請求して確認するのがおすすめです。詳しくは旧耐震マンションのリスクって実際どこ?避ける前に見る6項目でも整理しています。
視点2:築年数より効く「管理と修繕の履歴」
中古マンションを見るとき、僕らがいちばん時間をかけて確認するのがここです。建物は古くなりますが、管理の質は建物ごとに違います。
見るべき資料は決まっています。
| 資料 | 分かること |
|---|---|
| 長期修繕計画 | いつ何をやる予定か、資金が足りているか |
| 修繕履歴 | 大規模修繕を計画どおり実施できているか |
| 管理組合の総会議事録 | 住民間の課題、議論されているテーマ |
| 重要事項調査報告書 | 修繕積立金の総額、滞納の状況 |
特に見てほしいのが「滞納の状況」と「積立金の総額」。滞納が多い建物は、将来の工事をやろうとしても決議や資金集めで苦労しやすい。逆に、築年数が古くても積立金がしっかり貯まり、修繕を重ねている建物は安心材料になります。
内見のときも、共用部の掲示板や自転車置き場、ゴミ置き場を見てみてください。掲示物が整理されているか、私物が放置されていないか。管理会社と住民の関係が、こういうところに出ます。
視点3:住宅ローンと税制で築年数が効く場面
築年数は、資金計画にも関わってきます。金融機関によっては、建物の築年数や構造から借入期間に制限をかけることがあります。たとえば「返済期間は法定耐用年数の残存年数まで」といった考え方をとる場合、古い物件だと返済期間が短くなり、毎月の返済額が上がることもあります。
このあたりは金融機関ごとに基準が違い、同じ物件でも結果が変わります。だからこそ、気になる物件が出てきた段階で、どの金融機関にどう打診するかを一緒に考えておきたいところ。審査の一般的な論点は住宅ローン審査に落ちる理由って?見落としがちな7つの原因にまとめています。
税制面でも、築年数や建物の要件が関係する制度があります。住宅ローン控除をはじめ、購入時に使える制度には一定の要件が設けられているものがあり、物件によって使える・使えないが分かれます。ここは個別判断になるので、一般的な制度の全体像はマイホームの税金、減額できるの?買う前に知っておきたい制度まとめを読んだうえで、具体的な適用は税務署や税理士に確認してください。
視点4:毎月のコストは「返済額+管理費+修繕積立金」で見る
築年数が上がると物件価格は下がりやすい。でも、毎月の支払いまで下がるとは限りません。管理費と修繕積立金は、建物の年齢が上がるほど見直され、上がっていくことがあります。
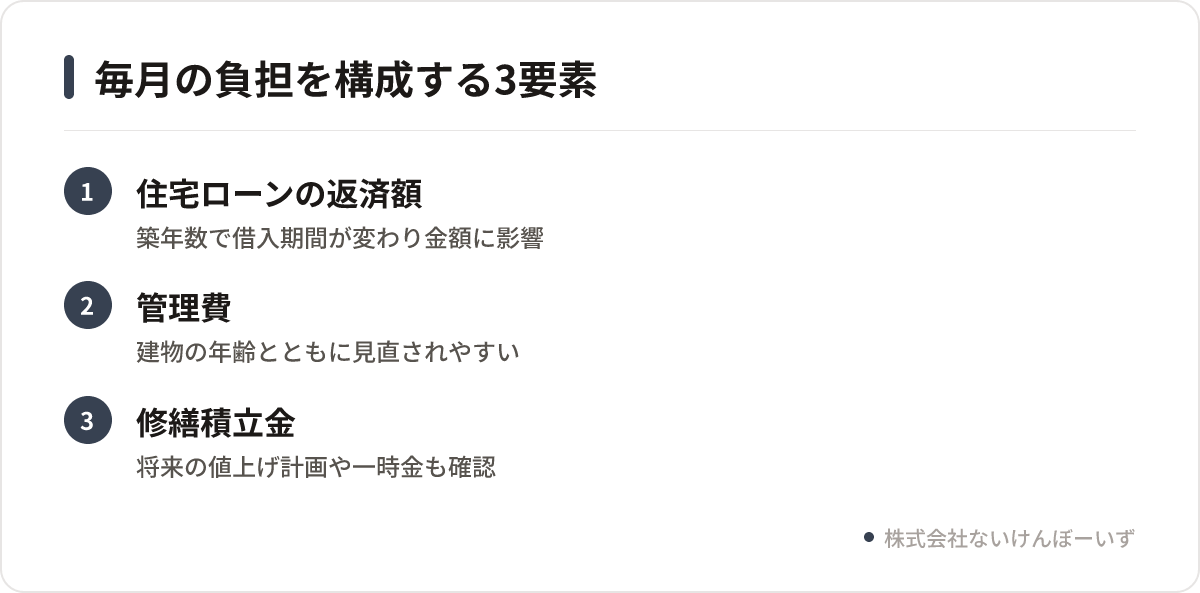
だから比較するときは、この3つを足した金額で並べてみてください。
- 住宅ローンの毎月返済額
- 管理費
- 修繕積立金(将来の値上げ計画も確認)
さらに、大規模修繕のタイミングで一時金の徴収が決議されることもあります。長期修繕計画に「一時金」の記載があるか、総会議事録で議論されていないかはチェックしておきたいポイント。
「安い築古を買ったのに、月々の負担が思ったより軽くならなかった」というのは、ここを見落としたときに起きがちです。予算全体の考え方は中古マンション購入の年収目安は?東京で無理なく買える額の考え方もあわせてどうぞ。
視点5:自分が売る側になったときを想像する
出口戦略、という言い方をします。買うときに、将来売ったり貸したりする場面を一度想像しておく、という考え方です。
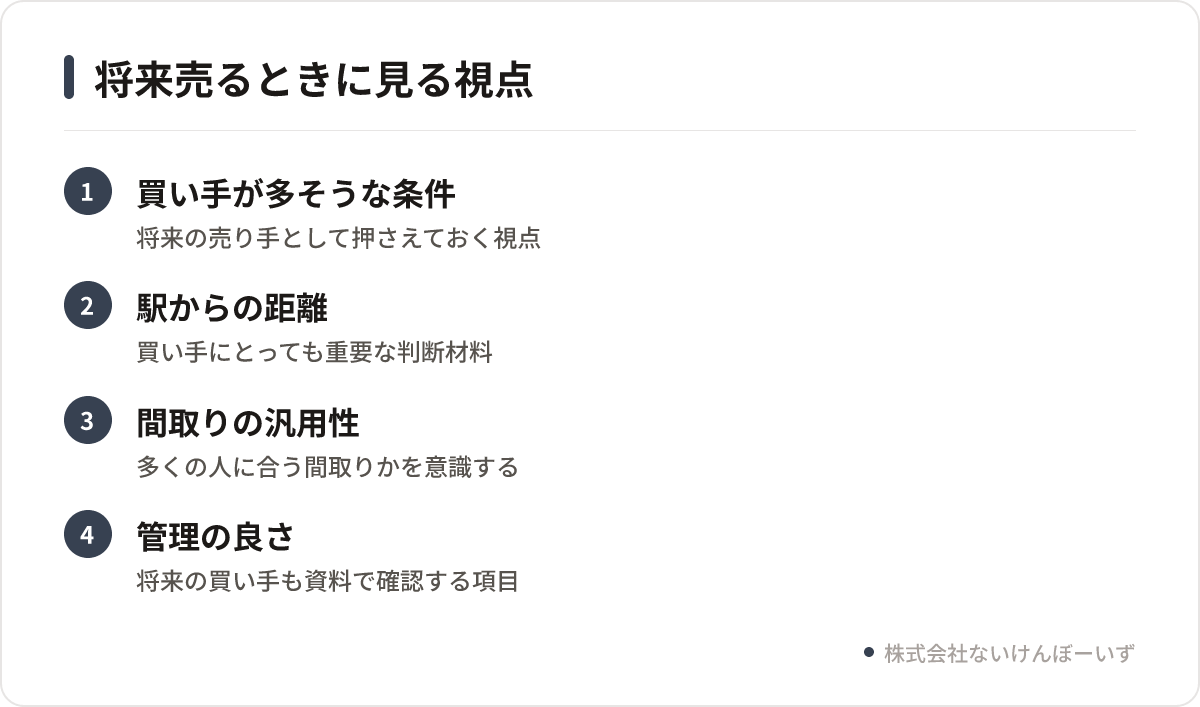
たとえば築25年の物件を10年住んで売るなら、そのとき築35年。次の買い手は、いまのあなたと同じように「築何年まで?」と悩む人です。その人がローンを組めるか、管理状態の資料を見て納得できるか。そう考えると、見るべきものは今と同じ、ということに気づきます。
ただし、将来の価格がどうなるかを断定することは誰にもできません。市況も金利も変わります。できるのは、「買い手が多そうな条件」(駅からの距離、間取りの汎用性、管理の良さ)を押さえておくことくらい。逆に言えば、そこを押さえていれば築年数が古めでも候補から外す理由にはなりません。
結局、自分の「何年まで」はどう決める?
順番としては、年数を先に決めないこと。これに尽きます。
- 予算の上限を、毎月払える総額(返済+管理費+積立金)から逆算する
- 立地とエリアの優先順位を決める
- その条件で出てくる物件の築年数の幅を見る
- 出てきた幅の中で、耐震・管理・ローンの3点を物件ごとに確認する
この順で進めると、「築◯年まで」は条件ではなく結果として出てきます。実際、条件を整理し直すと「築20年以内と思ってたけど、管理がいい築30年のほうが納得できる」となる人も、その逆の人もいます。
僕らがヒアリングに約90分かけているのも、ここが理由です。「なんとなく新しいほうが安心」という感覚の裏側にある本当の優先順位を一緒に言葉にしないと、条件がずれたまま物件を見ることになるからです。条件の整理そのものについては家探しの条件の決め方|「なんとなく」を卒業する5ステップも参考にしてみてください。
「この順番で考えるのは分かったけど、自分の場合はどうなる?」というところが一番迷いどころだと思います。公式LINEから相談いただければ、約90分のヒアリングで条件の整理から一緒にやります。物件提案はそのあとです。
まとめ:次にやることは「年数の線引きを一度外す」
マンションの築年数が何年まで大丈夫かは、物件ごとに答えが変わります。年数そのものより、耐震基準・管理と修繕の履歴・ローンと税制の要件・毎月のコスト・将来の売りやすさ。この5点をセットで見るほうが、はるかに判断の精度が上がります。
次の一歩としておすすめしたいのは、いま頭の中にある「築◯年以内」という線を、一度だけ外して物件を眺めてみること。そのうえで、気になった物件の管理状態を確認してみる。それだけで、見える景色がかなり変わるはずです。
ひとりで資料を読み込むのが大変なら、僕らの公式LINEから気軽に相談してください。顔出し不要・参加費無料の無料勉強会でも、築年数の見方や物件ごとのチェックポイントを一緒に整理できます。
その築年数、アリかナシか。公式LINEで一緒に見ます
気になる物件の築年数で迷ったら、公式LINEから相談できます。「不動産売買ご相談」を選んでフォームに入力すると、2営業日以内にヒアリング日程の連絡が届きます。ヒアリングは約90分、物件提案の前に条件の整理から始めます。
- 物件提案の前に約90分のヒアリング
- フォーム入力後、2営業日以内に連絡
- 1都3県と大阪に対応
よくある質問
築40年のマンションは買わないほうがいいですか?
年数だけでは判断できません。旧耐震に該当するかどうか、耐震診断や補強の実施状況、修繕積立金の残高と滞納の有無を確認したうえで考えます。金融機関によって借入期間の扱いも変わるため、資金計画とセットで検討するのが現実的です。
築年数が古いと住宅ローンは組めませんか?
組めないと決まっているわけではありません。ただし金融機関ごとに建物の築年数や構造に関する基準があり、借入期間が短くなるケースもあります。同じ物件でも結果が分かれるため、候補が出た段階で複数の金融機関の考え方を確認しておくと安心です。
修繕積立金が安い物件はお得ですか?
一概には言えません。積立金が安いぶん、将来の大規模修繕で一時金の徴収や大幅な値上げが議論されることもあります。長期修繕計画と総会議事録を見て、計画に対して資金が足りているかを確認するほうが、月額の安さよりも判断材料になります。
新築と中古、築年数で迷ったらどちらを優先すべきですか?
優先順位は人によって変わります。立地を重視するなら築年数が上がりやすく、設備の新しさを重視するなら予算か立地を譲ることになります。毎月払える総額と、譲れない条件を先に決めると、築年数は結果として決まってきます。